Sąd Okręgowy w Zielonej Górze - wyrok w sprawie I C 1712/24
Nieważny kredyt indeksowany Polbanku z 2007 r. - wygrywamy w Sądzie Okręgowym w Zielonej Górze!
- Sygnatura
- I C 1712/24
- Sędzia
- Bartosz Żok
- Pozwany bank
- Raiffeisen
- Bank na umowie
- Polbank
- Rok umowy
- 2007
- Data pozwu
- 17 grudnia 2024
- Data wyroku
- 10 lipca 2026
- Liczba rozpraw
- 1
- Wartość przedmiotu sporu
- 130.000 zł
- Żądanie
- ustalenie
- Rozstrzygnięcie
- wygrana kredytobiorczyni
Opublikowano 13 lipca 2026 r., zaktualizowano 26 września 2026 r.
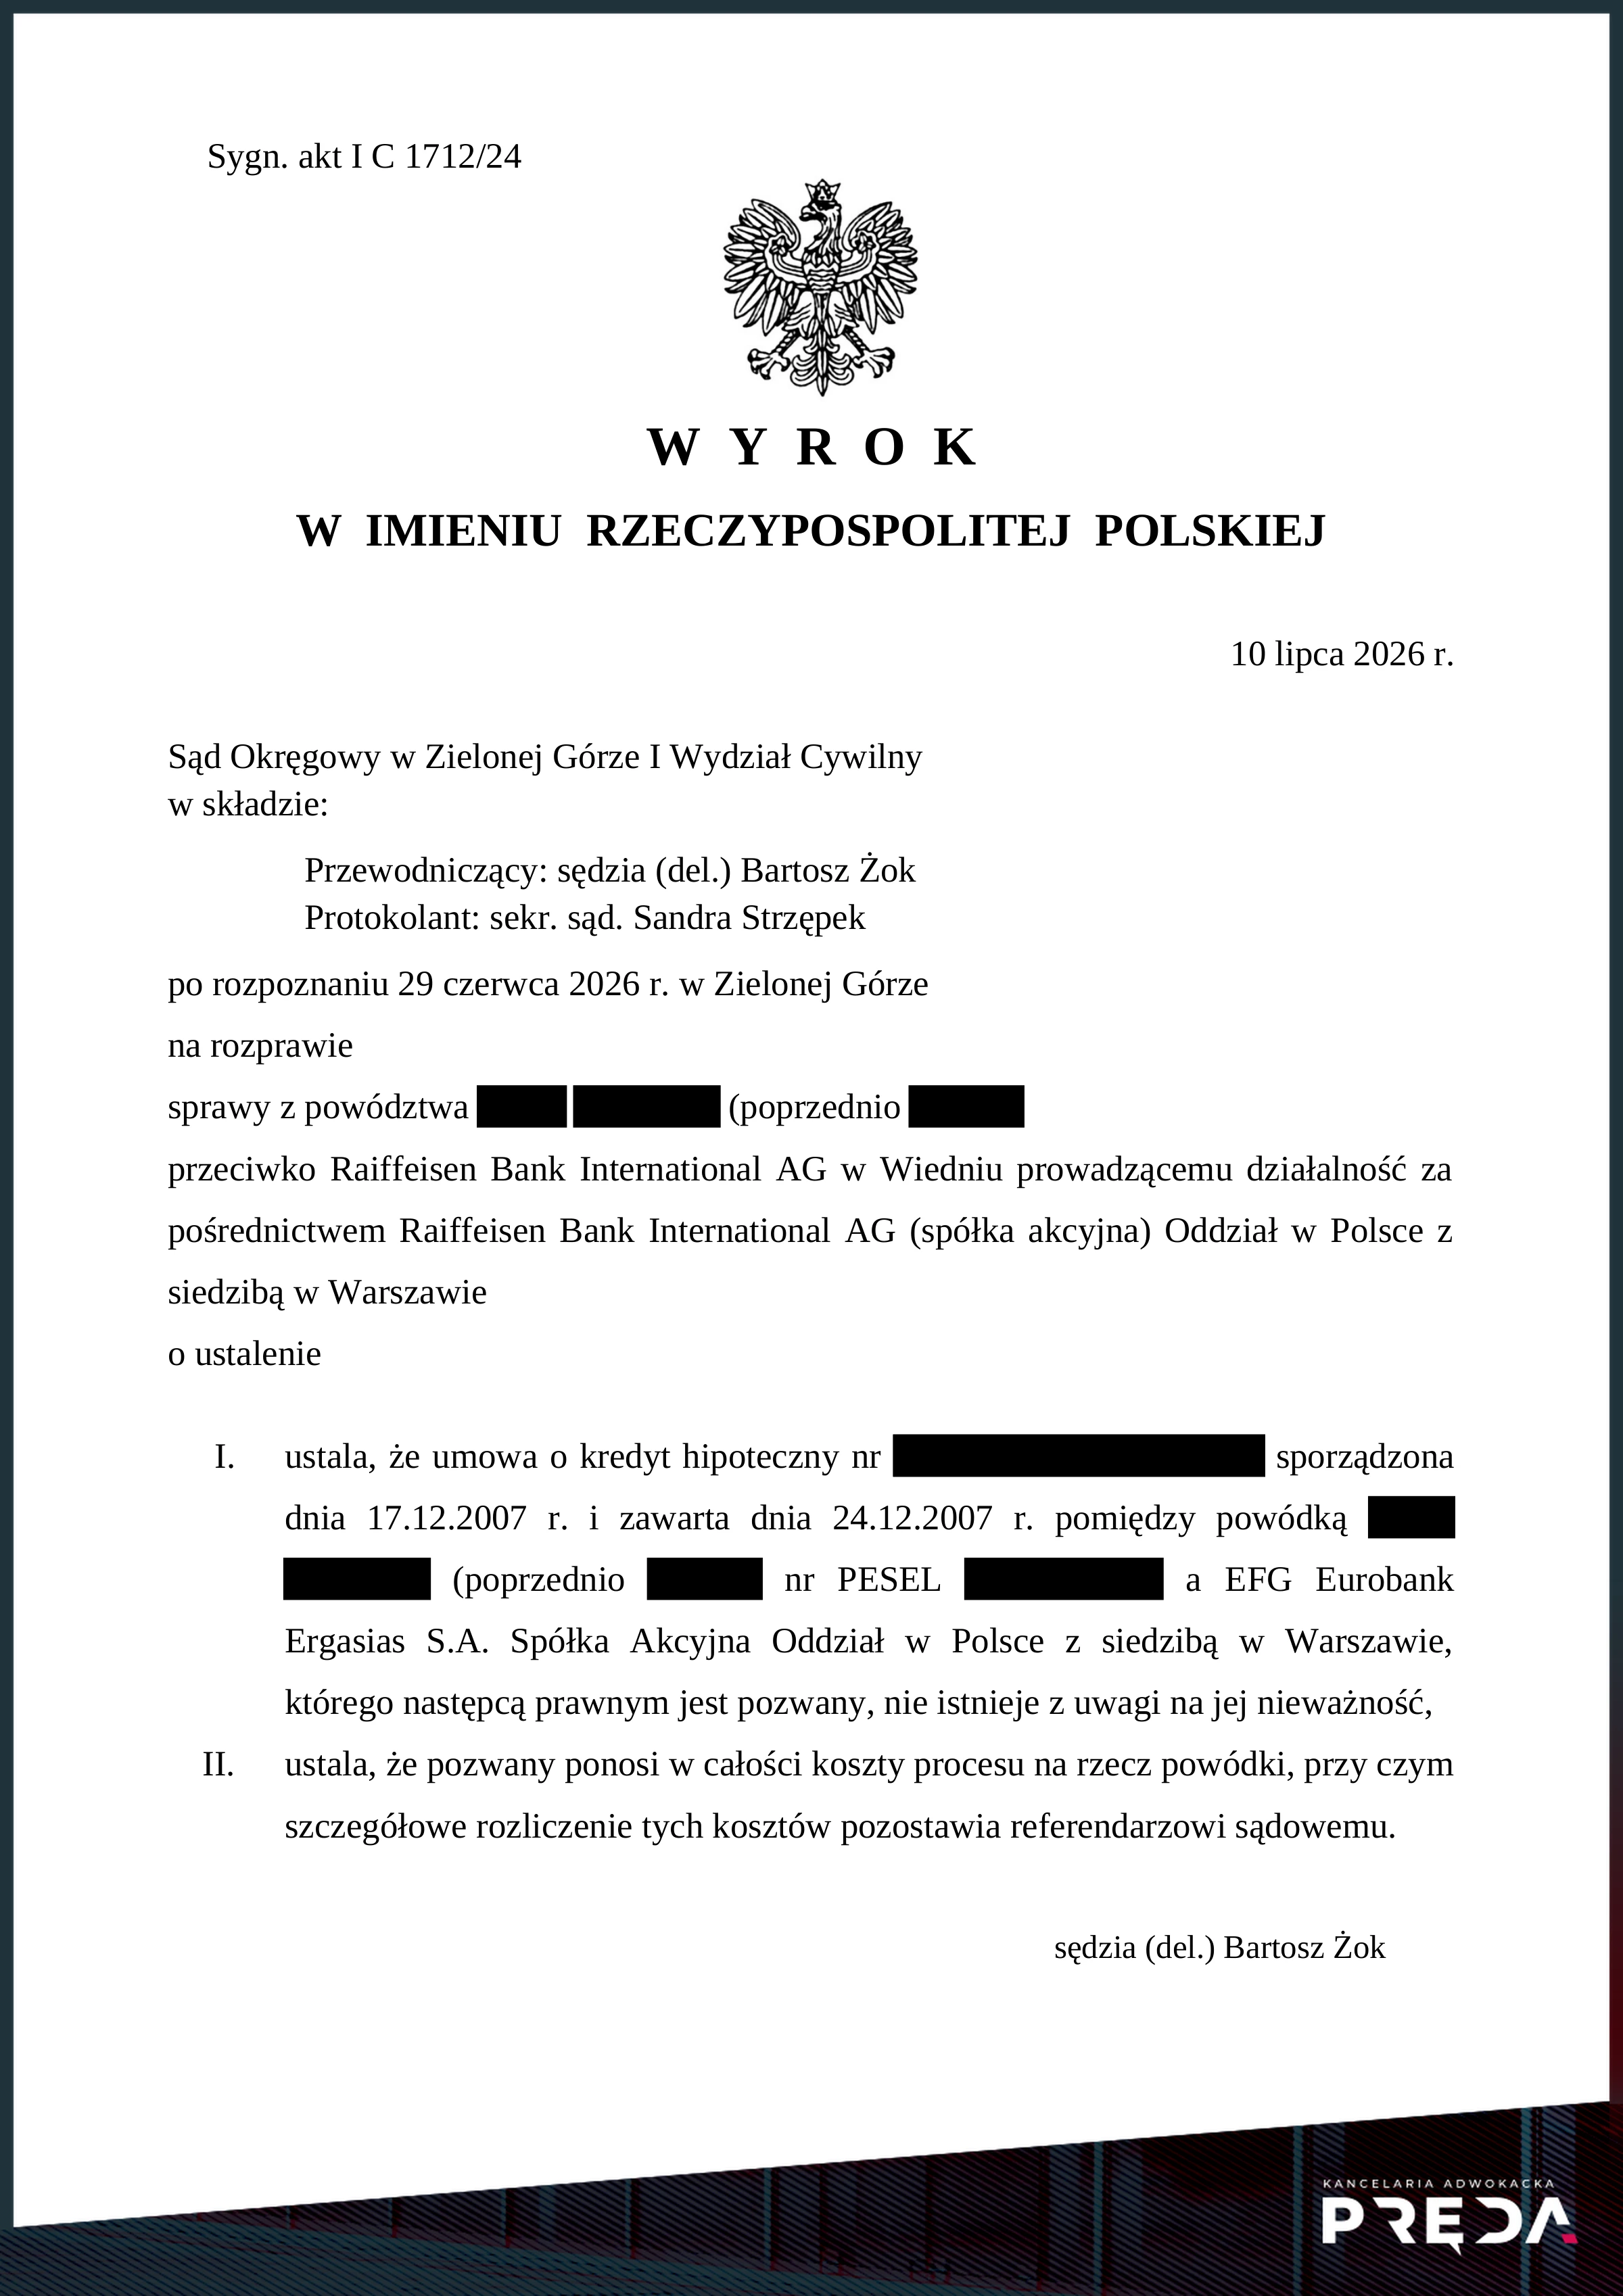
Wyrok Sądu Okręgowego w Zielonej Górze z 10.07.2026 r.
Sąd Okręgowy w Zielonej Górze, wyrokiem z dnia 10 lipca 2026 r.:
ustalił, że umowa o kredyt hipoteczny zawarta w 2007 r. pomiędzy powódką a bankiem, którego następcą prawnym jest pozwany, nie istnieje z uwagi na jej nieważność,
ustalił, że pozwany ponosi w całości koszty procesu na rzecz powódki, przy czym szczegółowe rozliczenie tych kosztów pozostawił referendarzowi sądowemu.
Bezpłatna analiza
Masz kredyt w Polbanku?
Sprawdź, czy Twoją umowę można unieważnić.
Analiza przygotowana przez adwokata w ciągu 24 godzin.
Bezpłatnie i bez żadnych zobowiązań.
Twoje dane chronione są tajemnicą adwokacką i RODO.
Co dokładnie orzekł Sąd Okręgowy w Zielonej Górze w sprawie I C 1712/24?
Spór dotyczył powiązania kredytu z kursem franka i sposobu przeliczania rat
Przedmiotem sprawy była umowa o kredyt hipoteczny indeksowany kursem CHF, zawarta w 2007 r. z Polbankiem. Kredytobiorczyni zakwestionowała § 2 ust. 1 umowy oraz szereg postanowień regulaminu kredytu hipotecznego, stanowiącego integralną część umowy - między innymi § 4 ust. 1, § 7 ust. 4, § 9 ust. 1 i 2, § 13 ust. 7 oraz § 21 ust. 3.
Główną podstawą pozwu był zarzut abuzywności klauzuli ryzyka kursowego. Bank obciążył kredytobiorczynię nieograniczonym ryzykiem zmiany kursu, a skali tego ryzyka rzetelnie nie wyjaśnił. Drugim zarzutem była abuzywność klauzul przeliczeniowych, czyli postanowień pozwalających bankowi ustalać kurs wypłaty i spłaty według własnej tabeli.
W odpowiedzi na pozew bank przedstawił szeroką argumentację mającą przemawiać za oddaleniem powództwa. Kwestionował interes prawny w żądaniu ustalenia nieważności. Twierdził, że obowiązek informacyjny wypełnił rzetelnie i że działał zgodnie z Rekomendacją S. Podnosił też, że kursów nie ustalał dowolnie oraz że umowa może obowiązywać dalej nawet bez zakwestionowanych postanowień, a sam kredyt był korzystniejszy niż złotowy. Bank podnosił również, że w przypadku unieważnienia umowy będzie mu przysługiwało roszczenie o wynagrodzenie za korzystanie z kapitału.
Bank kwestionował ponadto okoliczności faktyczne, w tym konsumencki charakter umowy. Powoływał się również na możliwość spłaty kredytu bezpośrednio w walucie i twierdził, że postanowienia były indywidualnie negocjowane.
Abuzywność klauzuli ryzyka kursowego przesądza o nieważności umowy
W pisemnym uzasadnieniu Sąd Okręgowy w Zielonej Górze szczegółowo wyjaśnił, dlaczego umowa kredytu indeksowanego zawarta przez kredytobiorczynię z Polbankiem w 2007 r. jest nieważna.
Sąd ustalił, że kredytobiorczyni poszukiwała finansowania na cele mieszkaniowe i zgłosiła się do oddziału banku poleconego jej przez rodzinę, bez korzystania z doradztwa i bez porównywania ofert innych banków. Zamierzała zaciągnąć kredyt w złotych, ale nie miała w tej walucie zdolności kredytowej, więc pracownik banku zaproponował jej kredyt powiązany z CHF, zapewniając o stabilności tej waluty. Umowa powstała na standardowym wzorcu i nie podlegała negocjacjom, a jej integralną częścią był regulamin. Kredytobiorczyni podpisała oświadczenia o świadomości ryzyka kursowego, jednak - jak przyjął sąd - nie miała świadomości, że wzrost kursu przełoży się także na wzrost salda zadłużenia. Kredyt wypłacono w złotych w transzach, a raty spłacane były w złotych po przeliczeniu według tabeli banku. W nabytym lokalu kredytobiorczyni mieszka do dziś i nigdy nie prowadziła działalności gospodarczej, co przesądziło o tym, że posiada status konsumenta (choć bank to kwestionował).
Sąd oparł ustalenia na dokumentach, których żadna ze stron nie podważała, oraz na zeznaniach kredytobiorczyni, uznanych przez sąd za spontaniczne i logiczne. Dowód z zeznań świadka zgłoszonego przez bank sąd pominął na podstawie art. 2352 § 1 pkt 3 i 5 k.p.c. - świadek nie uczestniczył w zawieraniu tej umowy, a samo obowiązywanie w banku ogólnych procedur, o których miał zeznawać świadek, nie dowodzi, że zostały one w tym przypadku dochowane.
Punktem ciężkości uzasadnienia była klauzula ryzyka kursowego. Sąd uznał ją za sformułowaną niejednoznacznie: mechanizm indeksacji został rozczłonkowany i przemieszany z postanowieniami o tabelach kursowych, a bank nie wykazał, by wyjaśnił kredytobiorczyni jego działanie. Informacja sprowadziła się do zapewnień o stabilności CHF; nie padło stwierdzenie o nieograniczonym charakterze ryzyka ani przykładowe wartości raty i salda przy silnej deprecjacji złotego. Podpisane oświadczenia o świadomości ryzyka sąd ocenił jako standardowy element procedury kredytowej, bez którego kredytu nie udzielano - nie dowodzą one, że kwestie te rzetelnie omówiono i że zostały zrozumiane. Bank twierdził, że obowiązek informacyjny wypełnił i że działał zgodnie z Rekomendacją S; sąd wskazał, że dochowanie formalnego standardu rekomendacji nie wyklucza oceny, iż konsument nie otrzymał należytej informacji, a działania banku były z nią spójne jedynie pozornie. W efekcie kredytobiorczyni, nieosiągająca dochodów w CHF, została obciążona nielimitowanym ryzykiem kursowym bez realnej świadomości jego skali - co sąd uznał za sprzeczne z dobrymi obyczajami i rażąco naruszające jej interesy w rozumieniu art. 3851 § 1 k.c.
Niezależnie od tego sąd za niedozwolone uznał również klauzule przeliczeniowe. Ani umowa, ani regulamin nie określały, jak powstaje kurs z tabeli banku - wypłata następowała według kursu kupna, a raty i wcześniejsza spłata według kursu sprzedaży, przy braku jakichkolwiek obiektywnych i weryfikowalnych kryteriów. Bank twierdził, że kursów nie ustalał dowolnie, bo miały charakter rynkowy i podlegały uwarunkowaniom nadzorczym. W ocenie sądu były to jednak czynniki niezależne od kredytobiorczyni, a granice swobody banku nie zostały w umowie opisane, więc konsument nie mógł oszacować nawet ich minimalnego i maksymalnego zakresu. Bez znaczenia pozostawało, czy bank z tej swobody faktycznie korzystał w sposób nadmierny.
Samą konstrukcję kredytu indeksowanego sąd uznał za dopuszczalną w świetle art. 69 Prawa bankowego i art. 3531 k.c., jednak wobec abuzywności zakwestionowanych postanowień umowa nie mogła obowiązywać dalej. Sąd odrzucił forsowaną przez bank możliwość jej utrzymania: art. 358 § 2 k.c. nie obowiązywał w dacie zawarcia umowy i nie ma charakteru dyspozytywnego w rozumieniu wyroku TSUE w sprawie C-260/18, luki nie da się wypełnić art. 41 prawa wekslowego, zwyczajem ani art. 56 i art. 65 k.c., a tzw. ustawa antyspreadowa z 2011 r. nie usunęła abuzywności postanowień ocenianych na dzień zawarcia umowy. Sąd nie podzielił poglądu o zastąpieniu kursu bankowego kursem średnim NBP, powołując się na uchwałę Sądu Najwyższego z 25 kwietnia 2024 r., III CZP 25/22. Wobec konsekwentnego stanowiska kredytobiorczyni, która nie godziła się na utrzymanie umowy, jej bezskuteczność stała się trwała. Zarzutu braku interesu prawnego sąd nie uwzględnił, wskazując na potrzebę usunięcia niepewności co do dalszych rozliczeń oraz na fakt, że wyrok ustalający jest niezbędny do wykreślenia hipoteki zabezpieczającej kredyt. Kosztami procesu sąd obciążył bank, jako stronę przegrywającą proces.
Wyrok ustalający nieważność umowy po przeprowadzeniu jednej rozprawy
Od wniesienia pozwu do wyroku sprawa trwała 570 dni. Sąd przeprowadził jedną rozprawę, po jej zamknięciu odroczył termin publikacji wyroku. Wyrok został ogłoszony na posiedzeniu niespełna 2 tygodnie po zamknięciu rozprawy.
Postępowanie dowodowe ograniczyło się do przeprowadzenia dowodów z dokumentów i przesłuchania kredytobiorczyni. Sąd pominął dowód z zeznań świadka zawnioskowanego przez bank.
-
Pozew przeciwko bankowi
-
Rozprawa
-
Wyrok sądu I instancji
Sąd Okręgowy w Zielonej Górze
Korzyść kredytobiorczyni z unieważnienia umowy to 252.662 zł
- Bank wypłacił
- 130.000 zł
- Kredytobiorczyni spłaciła
- 130.755 zł
- Saldo pozostałe do spłaty
- 41.449,23 CHF
- Anulowane raty do 2047 r. (283 raty)
- + 251.907 zł
- Zwrot od banku z rozliczenia kapitału
- + 755 zł
- Korzyść
- 252.662 zł
zawarcie umowy 2026 - wyrok
koniec płacenia rat 2047
anulowane raty - 21 lat
Statystyki
Ta sprawa na tle bazy kancelarii
| Sprawy kancelarii dotyczące umów Polbanku | 33 wyroki (ten był 29.) |
| Od pozwu do wyroku minęło | 570 dni |
| Mediana czasu w tym sądzie | 499 dni (z 31 spraw kancelarii) |
Stan na 5 listopada 2026 r. - liczby aktualizują się wraz z kolejnymi wyrokami.
Masz podobną umowę?
Czy kredyt frankowy Polbanku z 2007 r. można unieważnić?
Tak. W omawianej sprawie Sąd Okręgowy w Zielonej Górze ustalił, że umowa o kredyt hipoteczny zawarta w 2007 r. nie istnieje z uwagi na jej nieważność, i obciążył bank kosztami procesu w całości. To kolejny wyrok potwierdzający, że umowy Polbanku z tego okresu i regulaminy do tych umów zawierały postanowienia niedozwolone, skutkujące nieważnością umowy.
Pamiętaj jednak, że artykuł dotyczy jednej, konkretnej sprawy. Nie jest poradą prawną ani gwarancją uzyskania takiego samego rozstrzygnięcia w innej sprawie. O wyniku każdej sprawy decydują: treść konkretnej umowy oraz okoliczności jej zawarcia. Każda sprawa wymaga indywidualnej oceny.
W tym artykule
Bezpłatna analiza kredytów powiązanych z walutami obcymi
Masz kredyt w Polbanku?
Sprawdź, czy Twoją umowę można unieważnić.
Tylko 2 kroki - zajmie to około minuty. Później opcjonalnie możesz dodać szczegóły lub załączyć umowę.
Analiza przygotowana przez adwokata w ciągu 24 godzin.
Bezpłatnie i bez żadnych zobowiązań.