Sąd Rejonowy w Głogowie - wyrok w sprawie I C 267/26
Nieważny kredyt euro Deutsche Banku z 2010 r. - wygrywamy w Sądzie Rejonowym w Głogowie!
- Sygnatura
- I C 267/26
- Sędzia
- Michał Gabrysz
- Pozwany bank
- Deutsche Bank
- Bank na umowie
- Deutsche Bank
- Rok umowy
- 2010
- Data pozwu
- 12 marca 2026
- Data wyroku
- 23 czerwca 2026
- Liczba rozpraw
- 1
- Wartość przedmiotu sporu
- 82.894 zł
- Żądanie
- ustalenie
- Rozstrzygnięcie
- wygrana kredytobiorcy
Wyrok Sądu Rejonowego w Głogowie z 23.06.2026 r.
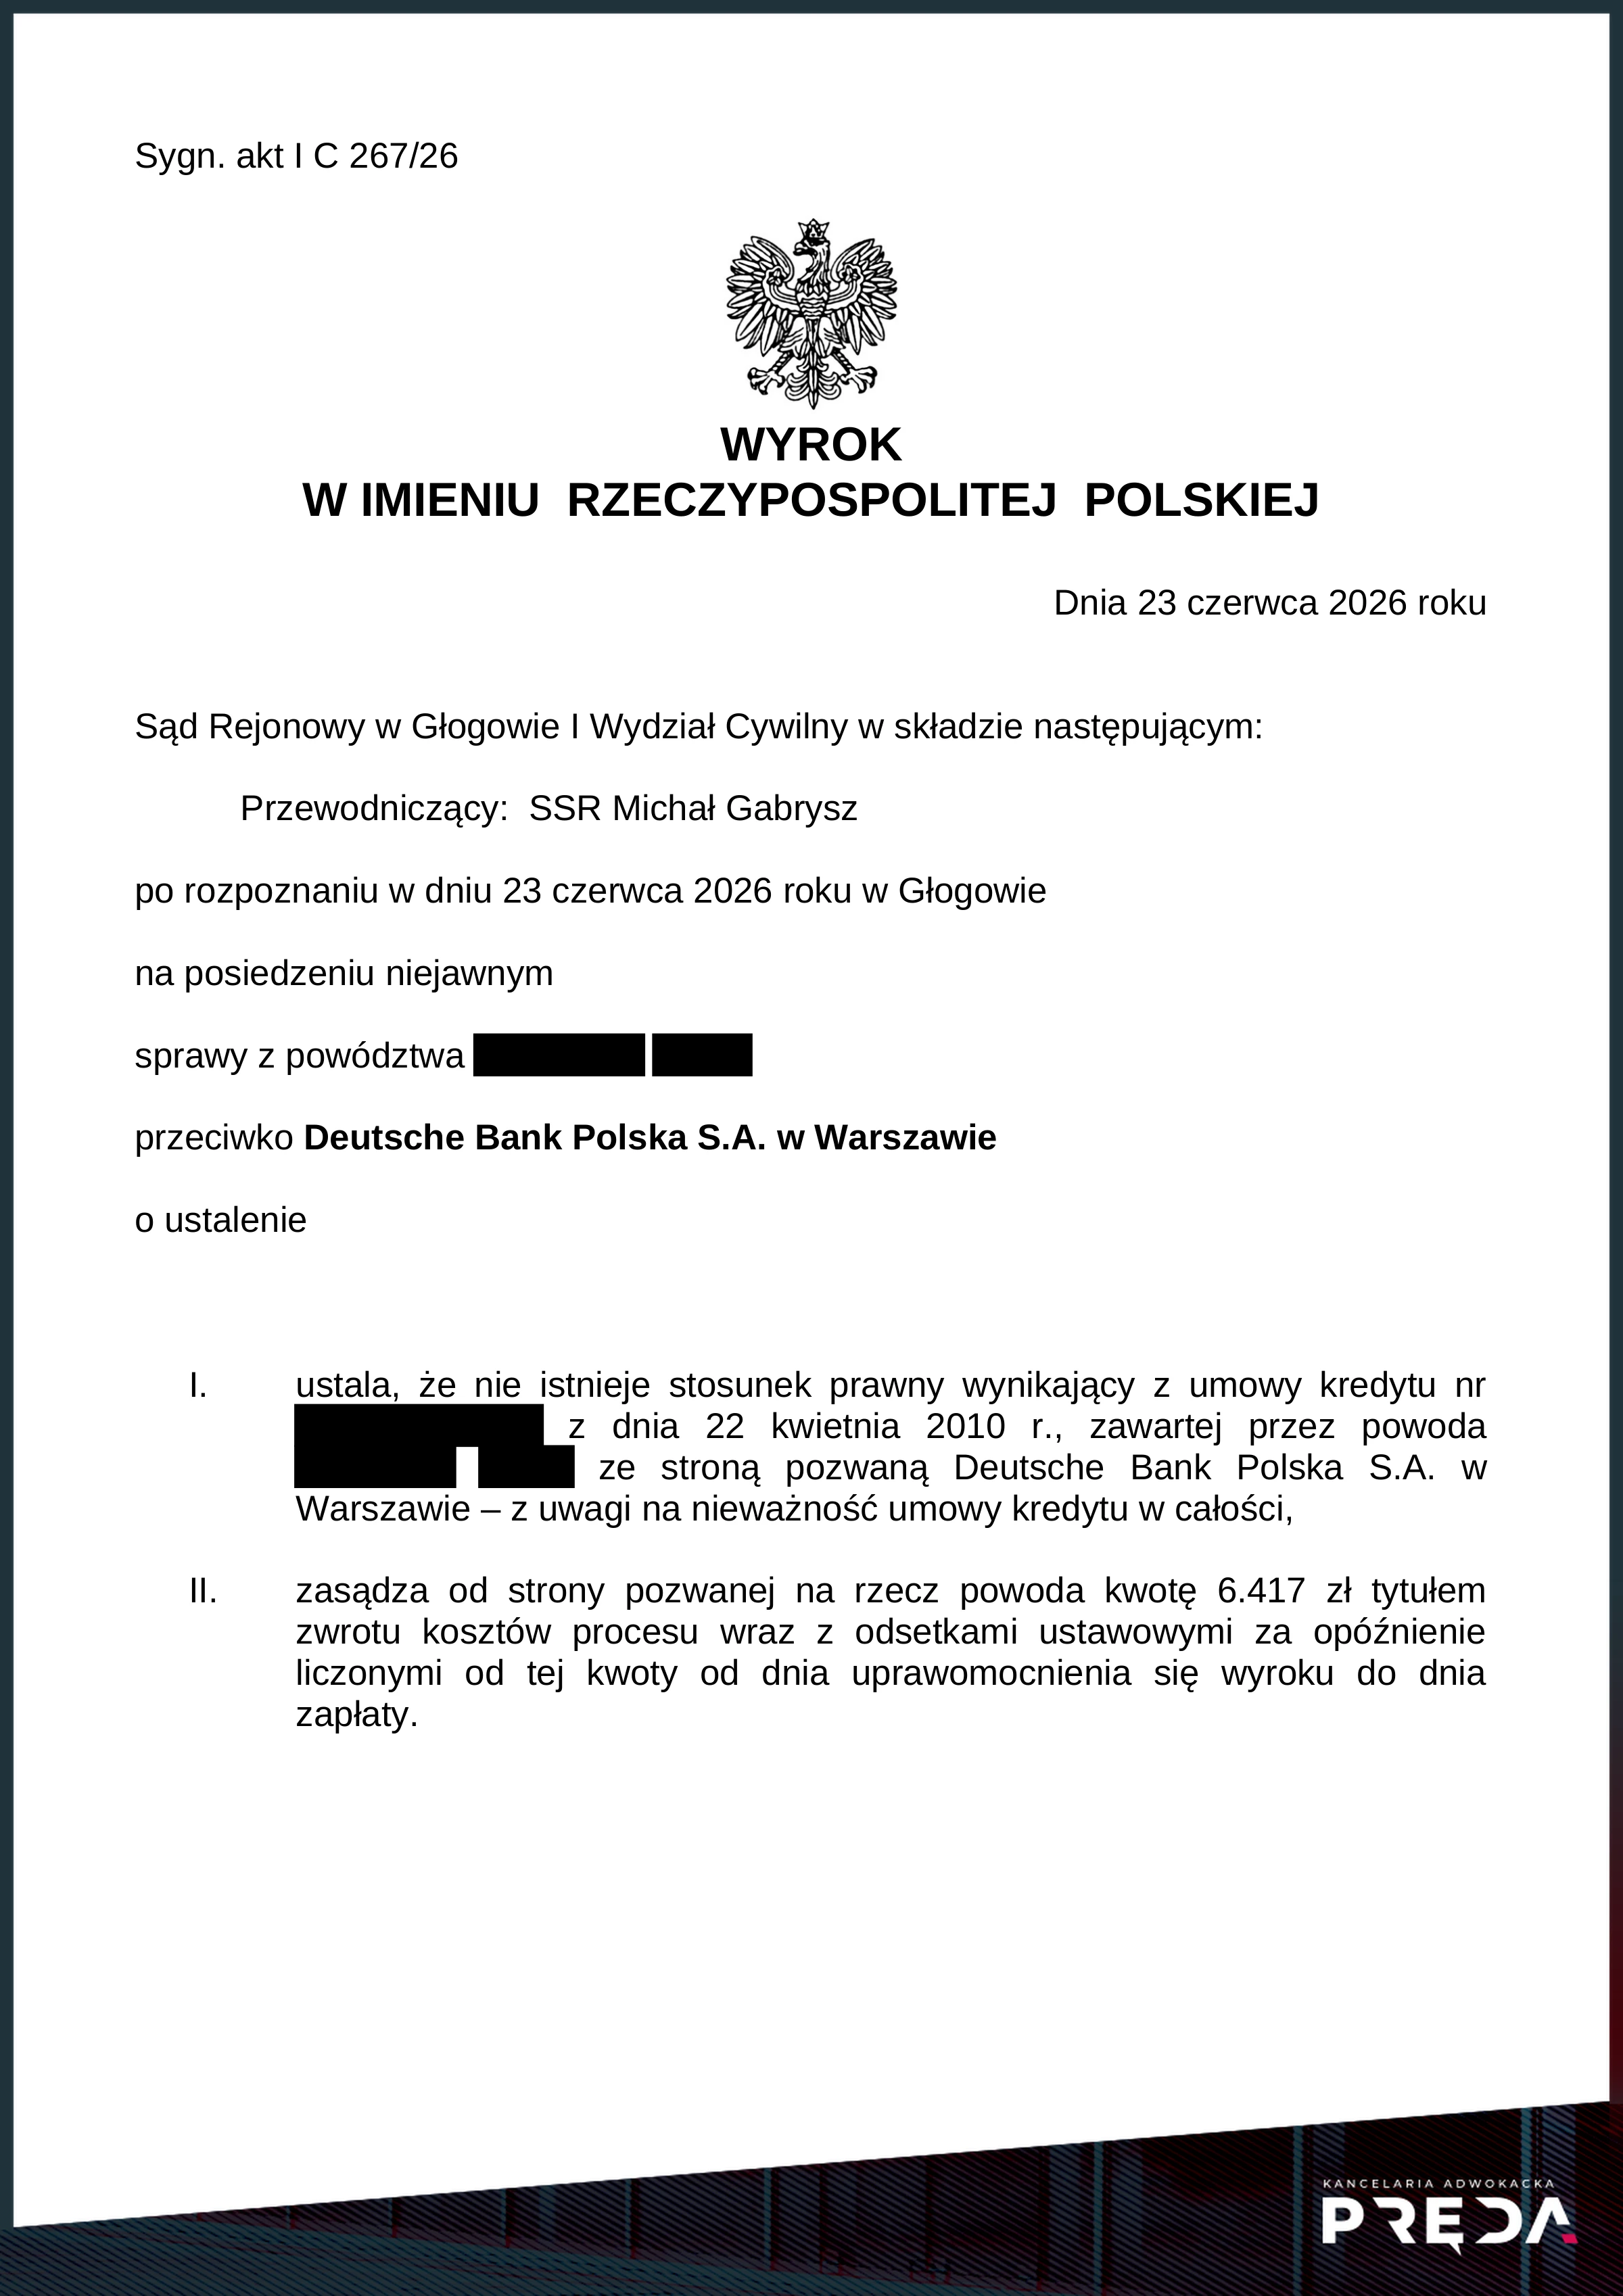
Sąd Rejonowy w Głogowie, wyrokiem z dnia 23 czerwca 2026 r.:
ustalił, że nie istnieje stosunek prawny wynikający z umowy kredytu z 2010 r., zawartej przez powoda ze stroną pozwaną Deutsche Bank Polska S.A. w Warszawie - z uwagi na nieważność umowy kredytu w całości,
zasądził od strony pozwanej na rzecz powoda kwotę 6.417 zł tytułem zwrotu kosztów procesu wraz z odsetkami ustawowymi za opóźnienie liczonymi od tej kwoty od dnia uprawomocnienia się wyroku do dnia zapłaty.
Bezpłatna analiza
Masz kredyt w euro w Deutsche Banku?
Sprawdź, czy Twoją umowę można unieważnić.
Analiza przygotowana przez adwokata w ciągu 24 godzin.
Bezpłatnie i bez żadnych zobowiązań.
Twoje dane chronione są tajemnicą adwokacką i RODO.
Co dokładnie orzekł Sąd Rejonowy w Głogowie w sprawie I C 267/26?
Bank twierdził, że udzielił kredytu walutowego, a umowa może obowiązywać dalej
Spór dotyczył umowy kredytu denominowanego w euro, zawartej z Deutsche Bankiem w 2010 r. Kapitał kredytu wyniósł 148.500 zł. Kredyt miał być spłacany do 2040 r.
Kredytobiorca spłacił 42.187,61 zł oraz 26.703,10 euro. Saldo zadłużenia na 8 grudnia 2025 r. wynosiło 19.407 euro.
Pozew zarzucał nieważność umowy w pierwszej kolejności z uwagi na abuzywność klauzuli ryzyka kursowego. Bank obciążył kredytobiorcę nieograniczonym ryzykiem zmiany kursu euro i nie wyjaśnił mu rzetelnie skali tego ryzyka. Jako drugą podstawę wskazano klauzule przeliczeniowe: kurs wypłaty i spłaty wynikał z tabeli kursów banku, a składnik tego kursu bank mógł zmieniać jednostronnie. Kredyt wypłacono w złotych po kursie kupna z tej tabeli. Część spornych postanowień znajdowała się w regulaminie produktowym, stanowiącym załącznik do umowy.
Bank kwestionował już samo żądanie ustalenia, twierdząc, że kredytobiorca nie ma interesu prawnego. Bank bronił konstrukcji kredytu powiązanego z walutą jako dopuszczalnej prawnie i przekonywał, że udzielony kredyt był kredytem walutowym. Twierdził też, że przed zawarciem umowy rzetelnie poinformował kredytobiorcę o ryzyku kursowym, a kursów z tabeli nie ustalał dowolnie. W dalszej kolejności bank utrzymywał, że umowa może obowiązywać nadal, nawet po wyeliminowaniu zakwestionowanych postanowień.
Bank spierał się również o fakty. Podnosił, że umowa miała związek z działalnością gospodarczą lub zawodową kredytobiorcy, a to podważało jego status konsumenta. Powoływał się na podpisane oświadczenia o świadomości ryzyka kursowego oraz na indywidualne negocjowanie postanowień. Wskazywał także, że umowa pozwalała spłacać raty bezpośrednio w walucie.
Sąd: kursy z tabeli Deutsche Banku bez obiektywnych kryteriów, a ryzyko kursowe przerzucone na kredytobiorcę bez rzetelnej informacji
Sąd Rejonowy w Głogowie sporządził pisemne uzasadnienie wyroku wydanego w sprawie o sygn. I C 267/26. Poniżej omawiamy motywy rozstrzygnięcia, w którym sąd ustalił nieistnienie stosunku prawnego wynikającego z umowy kredytu denominowanego do euro.
Sąd ustalił, że kredytobiorca poszukiwał środków na zakup lokalu mieszkalnego z rynku wtórnego i pytał w placówce o kredyt złotowy. Przedstawiciel banku przekonywał jednak, że kredyt powiązany z euro będzie najkorzystniejszy, powołując się na spodziewane przystąpienie Polski do strefy euro i prezentując porównanie wysokości rat - rata kredytu walutowego była o kilkaset złotych niższa. Umowę zawarto w 2010 r., z terminem spłaty do 2040 r., a wypłata nastąpiła w złotych, po przeliczeniu według kursu kupna z tabeli banku. Warunkiem udzielenia kredytu było przekazywanie wynagrodzenia na rachunek prowadzony w Deutsche Banku, z którego bank co miesiąc pobierał środki na ratę - za każdym razem w innej wysokości, nieznanej z góry. Kredytobiorca nie uzyskiwał dochodów w euro, nie prowadził w lokalu działalności gospodarczej i nie miał wpływu na treść wzorca umownego; negocjacje mogły dotyczyć jedynie kwoty i okresu kredytowania.
Za niedozwolone sąd uznał w pierwszej kolejności klauzule przeliczeniowe - postanowienia regulaminu i umowy odsyłające przy wypłacie do kursu kupna, a przy spłacie do kursu sprzedaży z tabeli kursów banku. Umowa nie wskazywała jasnych i weryfikowalnych kryteriów tworzenia tej tabeli. Sąd odrzucił argument, że bank nie miał swobody w ustalaniu kursów. Mechanizm oparty na kursie bazowym z rynku walutowego i wzorach matematycznych był dla przeciętnego konsumenta nieczytelny, a kluczowy parametr - procentowy spread - bank mógł zmieniać jednostronnie na podstawie nieokreślonych przesłanek. Oznaczało to arbitralne kształtowanie salda i wysokości rat. Sąd wskazał też, że umowa nie przewidywała żadnej górnej granicy ryzyka kursowego, a obowiązek informacyjny nie został spełniony - podpisane oświadczenie o świadomości ryzyka nie zastępuje rzetelnego wyjaśnienia, że zobowiązanie może wzrosnąć znacznie ponad kwotę udostępnioną, mimo regularnych spłat; kredyt przedstawiono jako bezpieczny i opłacalny.
Sąd nie podzielił stanowiska, że był to kredyt walutowy. Kredytobiorca nie mógł żądać wypłaty w euro, a środki służyły zakupowi mieszkania w Polsce. Sąd uznał również, że kredytobiorca ma interes prawny w żądaniu ustalenia, ponieważ umowa nadal obowiązywała, a bank traktował go jak dłużnika. Po usunięciu niedozwolonych postanowień dalsze wykonywanie umowy nie było możliwe, a powstałej luki nie można było uzupełnić przepisami dyspozytywnymi. Podstawę stanowiły art. 189 k.p.c., art. 58 § 1 k.c., art. 3851 § 1 k.c. i art. 6 dyrektywy 93/13, a dodatkowo przekroczenie granic swobody umów z art. 3531 k.c. Sąd oparł się na dokumentach i zeznaniach strony powodowej, pomijając wnioski o przesłuchanie świadków, którzy nie mieli styczności z kredytobiorcą przy zawieraniu tej umowy.
Postępowanie przed Sądem Rejonowym w Głogowie zakończyło się po jednej rozprawie
Od wniesienia pozwu do wydania wyroku minęły 103 dni. Na jedynej rozprawie sąd przesłuchał kredytobiorcę. Wyrok został ogłoszony na posiedzeniu niejawnym.
Sąd pominął dowód z zeznań świadka zgłoszonego przez bank.
-
Pozew przeciwko bankowi
-
Rozprawa
-
Wyrok sądu I instancji
Sąd Rejonowy w Głogowie
Korzyść kredytobiorcy z unieważnienia umowy to 130.666 zł
- Bank wypłacił
- 148.500 zł
- Kredytobiorca spłacił
- 42.188 zł i 26.703,10 EUR
- 26.703,10 EUR po przeliczeniu
- 114.401 zł
- Saldo pozostałe do spłaty
- 19.407,00 EUR
- Anulowane raty do 2040 r. (173 raty)
- + 122.577 zł
- Zwrot od banku z rozliczenia kapitału
- + 8.089 zł
- Korzyść
- 130.666 zł
zawarcie umowy 2026 - wyrok
koniec płacenia rat 2040
anulowane raty - 14 lat
Statystyki
Ta sprawa na tle bazy kancelarii
| Sprawy kancelarii dotyczące umów Deutsche Banku | 6 wyroków (ten był 5.) |
| Od pozwu do wyroku minęło | 103 dni |
| Mediana czasu w tym sądzie | 140 dni (z 29 spraw kancelarii) |
Stan na 5 listopada 2026 r. - liczby aktualizują się wraz z kolejnymi wyrokami.
Masz podobną umowę?
Czy kredyt w euro Deutsche Banku z 2010 r. można unieważnić?
Tak. W omawianej sprawie Sąd Rejonowy w Głogowie ustalił, że nie istnieje stosunek prawny wynikający z umowy kredytu z 2010 r., z uwagi na nieważność tej umowy w całości. To kolejny wyrok potwierdzający, że umowy Deutsche Banku z tego okresu i regulaminy do tych umów zawierały postanowienia niedozwolone, skutkujące nieważnością umowy.
Pamiętaj jednak, że artykuł dotyczy jednej, konkretnej sprawy. Nie jest poradą prawną ani gwarancją uzyskania takiego samego rozstrzygnięcia w innej sprawie. O wyniku każdej sprawy decydują: treść konkretnej umowy oraz okoliczności jej zawarcia. Każda sprawa wymaga indywidualnej oceny.
W tym artykule
Bezpłatna analiza kredytów powiązanych z walutami obcymi
Masz kredyt w euro w Deutsche Banku?
Sprawdź, czy Twoją umowę można unieważnić.
Tylko 2 kroki - zajmie to około minuty. Później opcjonalnie możesz dodać szczegóły lub załączyć umowę.
Analiza przygotowana przez adwokata w ciągu 24 godzin.
Bezpłatnie i bez żadnych zobowiązań.