Sąd Rejonowy w Lesznie - wyrok w sprawie I C 178/26
Nieważna umowa Raiffeisen Bank Polska z 2006 r. - wygrywamy w Sądzie Rejonowym w Lesznie!
- Sygnatura
- I C 178/26
- Sędzia
- Hanna Nitecka
- Pozwany bank
- Raiffeisen
- Bank na umowie
- Raiffeisen Bank Polska
- Rok umowy
- 2006
- Data pozwu
- 18 marca 2026
- Data wyroku
- 1 października 2026
- Liczba rozpraw
- 1
- Wartość przedmiotu sporu
- 93.964 zł
- Żądanie
- zapłata
- Rozstrzygnięcie
- wygrana kredytobiorczyni
Opublikowano 4 października 2026 r., zaktualizowano 11 października 2026 r.
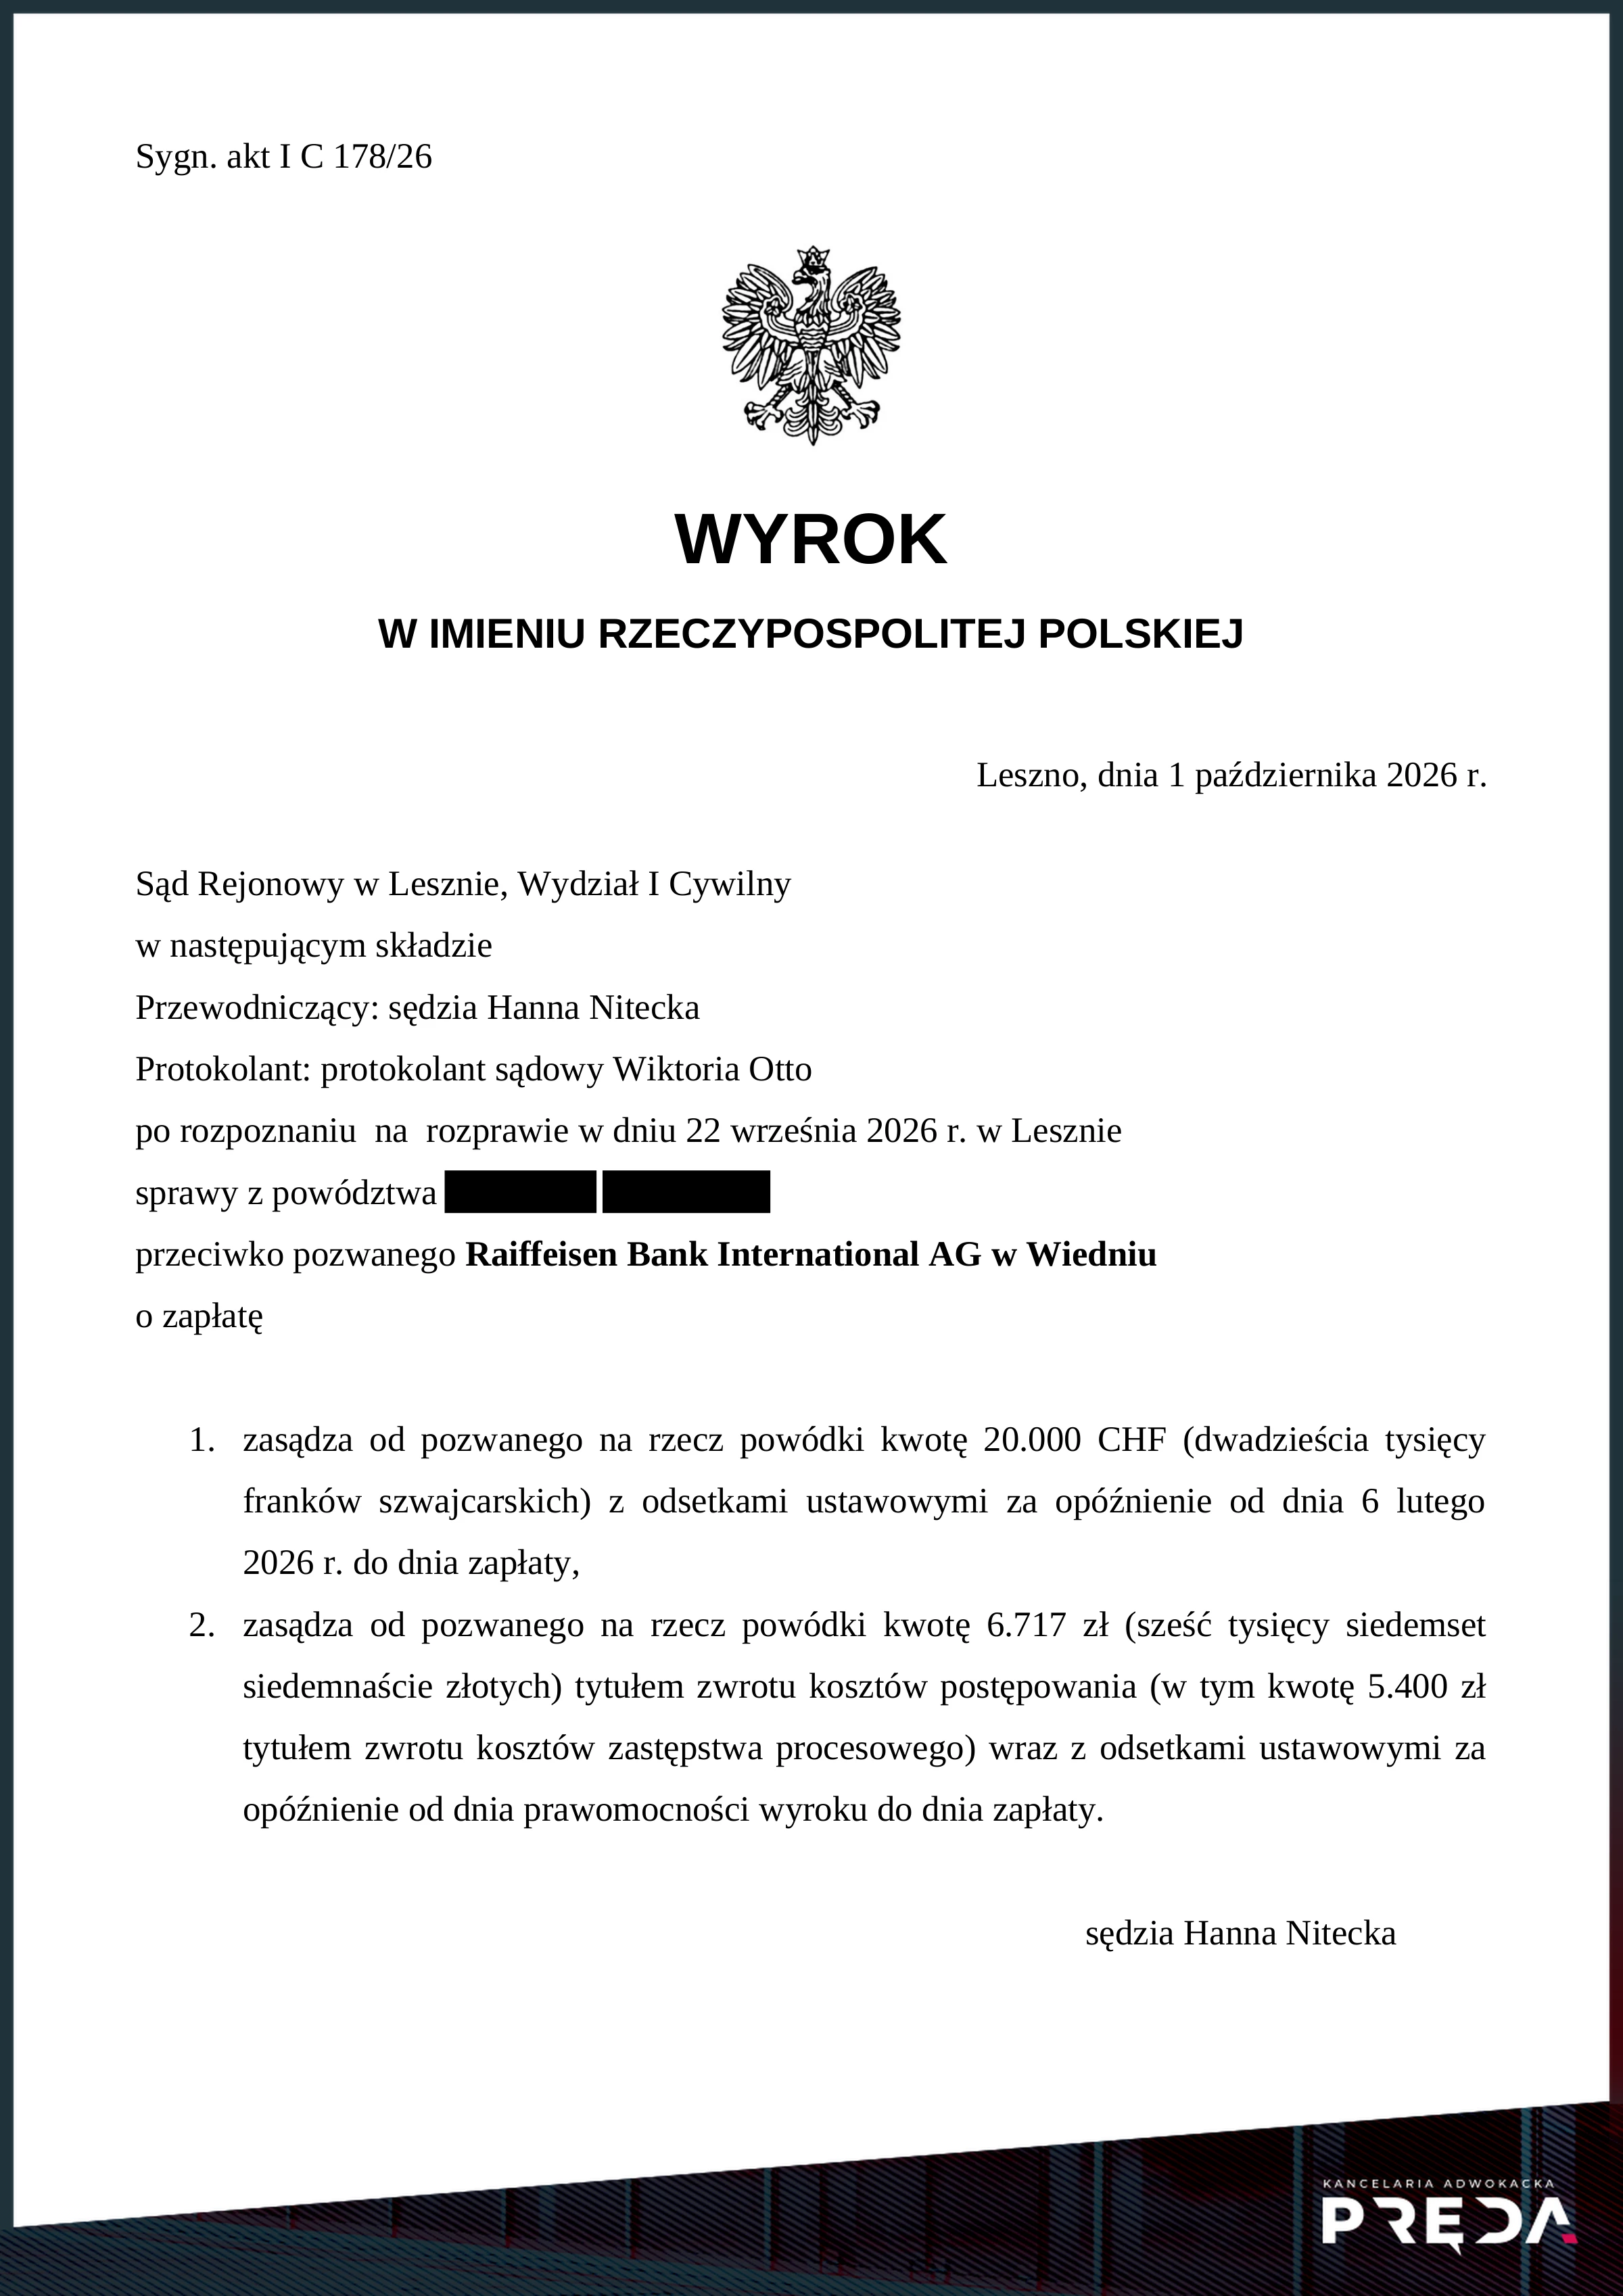
Wyrok Sądu Rejonowego w Lesznie z 1.10.2026 r.
Sąd Rejonowy w Lesznie, wyrokiem z dnia 1 października 2026 r.:
zasądził od pozwanego na rzecz powódki kwotę 20.000 CHF (dwadzieścia tysięcy franków szwajcarskich) z odsetkami ustawowymi za opóźnienie od dnia 6 lutego 2026 r. do dnia zapłaty,
zasądził od pozwanego na rzecz powódki kwotę 6.717 zł (sześć tysięcy siedemset siedemnaście złotych) tytułem zwrotu kosztów postępowania (w tym kwotę 5.400 zł tytułem zwrotu kosztów zastępstwa procesowego) wraz z odsetkami ustawowymi za opóźnienie od dnia prawomocności wyroku do dnia zapłaty.
Bezpłatna analiza
Masz kredyt w Raiffeisen Banku Polska?
Sprawdź, czy Twoją umowę można unieważnić.
Analiza przygotowana przez adwokata w ciągu 24 godzin.
Bezpłatnie i bez żadnych zobowiązań.
Twoje dane chronione są tajemnicą adwokacką i RODO.
Co dokładnie orzekł Sąd Rejonowy w Lesznie w sprawie I C 178/26?
Bank bronił umowy i kwestionował roszczenie kredytobiorczyni o zwrot spłat
Spór dotyczył kredytu powiązanego z kursem CHF, zawartego w 2006 r. z Raiffeisen Bankiem Polska. Bank wypłacił kapitał w kwocie 116.010,72 zł. Suma spłaconych rat wynosiła 28.436,09 zł oraz 52.598,97 CHF. Kredyt został spłacony w całości w 2014 r. Pozwanym w sprawie był Raiffeisen Bank International AG z siedzibą w Wiedniu.
W pozwie kredytobiorczyni zarzuciła, że postanowienia wprowadzające powiązanie kredytu z kursem franka obciążyły ją nieograniczonym ryzykiem kursowym. Bank nie wyjaśnił istoty tego ryzyka ani nie przedstawił rzetelnie jego skali. Jako drugą wadę prawną umowy pozew wskazywał klauzule przeliczeniowe. Zdaniem kredytobiorczyni bank ustalał kurs wypłaty i spłaty według własnej tabeli, bez obiektywnych i sprawdzalnych kryteriów. Przedstawiona w pozwie argumentacja opierała się na twierdzeniu, że postanowienia wprowadzające nieograniczone ryzyko kursowe oraz pozwalające bankowi na samodzielne decydowanie o kursach i w konsekwencji o wysokości świadczeń wynikających z umowy, stanowią postanowienia niedozwolone, które nie wiążą konsumenta. Bez tych postanowień umowa nie może być wykonywana, co skutkuje jej nieważnością. Raty zapłacone na podstawie nieważnej umowy stanowią świadczenie nienależne i powinny zostać zwrócone.
Bank bronił się twierdząc, że konstrukcja kredytu powiązanego z walutą jest prawnie dopuszczalna, a umowa odpowiadała Rekomendacji S. Według banku kredytobiorczyni została rzetelnie poinformowana o ryzyku kursowym, kursy z tabeli miały charakter rynkowy, a sam kredyt był dla niej korzystniejszy od złotowego. Na wypadek uznania postanowień za niedozwolone bank przekonywał o możliwości dalszego obowiązywania umowy. Kwestionował też samo roszczenie o zapłatę i zarzucał kredytobiorczyni nadużycie prawa.
Bank kwestionował również okoliczności związane z zawarciem umowy kredytowej. Postanowienia miały być według niego indywidualnie negocjowane. Powoływał się także na podpisane przez kredytobiorczynię oświadczenia o świadomości ryzyka kursowego. Podniósł ponadto zarzut przedawnienia roszczeń.
Sąd uznał za niedozwolone postanowienia przeliczeniowe, które uzależniały świadczenia od woli banku
Sąd uznał za abuzywne klauzule przeliczeniowe. Klauzule te były niejednoznaczne. Kredytobiorczyni nie mogła na ich podstawie ustalić w jasny i zrozumiały sposób treści swojego zobowiązania wobec banku. W ocenie sądu nieuczciwe są postanowienia, które uzależniały wysokość świadczeń wyłącznie od woli banku.
Sąd nie podzielił stanowiska banku o możliwości dalszego obowiązywania umowy. Ustawa antyspreadowa nie wpłynęła na ocenę spornych postanowień. Niedozwolonych postanowień nie można było zastąpić innymi, a bez nich umowa nie mogła się utrzymać. Sąd uznał ją więc za nieważną.
Sąd nie uwzględnił podniesionego przez bank zarzutu przedawnienia.
Nieważność umowy przesądziła o zasadności roszczenia o zapłatę. Sąd zasądził na rzecz kredytobiorczyni kwotę 20.000 CHF wraz z odsetkami, zgodnie z żądaniem pozwu. Sąd nie znalazł podstaw do ograniczenia żądania odsetkowego.
Przebieg postępowania
-
Pozew przeciwko bankowi
-
Rozprawa
przesłuchanie kredytobiorczyni
-
Wyrok sądu I instancji
Sąd Rejonowy w Lesznie
Kredyt spłacony w 2014 roku, a umowa i tak nieważna
Kredyt został spłacony w całości już w 2014 roku, prawie 12 lat przed wniesieniem pozwu. Wiele osób uznaje w takiej sytuacji sprawę za zamkniętą, tymczasem spłata kredytu nie zamyka drogi do sądu. Nieważność umowy, jako przesłankę rozstrzygnięcia o żądaniu zapłaty, można ustalić także wtedy, gdy ostatnia rata została zapłacona wiele lat temu.
Korzyść kredytobiorczyni z unieważnienia umowy to 156.527 zł
- Bank wypłacił
- 116.011 zł
- Kredytobiorczyni spłaciła
- 28.436 zł i 52.598,97 CHF
- 52.598,97 CHF po przeliczeniu
- 244.101 zł
- Korzyść
- 156.527 zł
Do tego dochodzą odsetki ustawowe za opóźnienie od zasądzonych kwot. Na dzień wyroku wynosiły 1.205 CHF. Rosną z każdym dniem, więc finalna kwota będzie wyższa.
Statystyki
Ta sprawa na tle bazy kancelarii
| Sprawy kancelarii dotyczące umów Raiffeisen Banku Polska | 7 wyroków (ten był 7.) |
| Od pozwu do wyroku minęło | 197 dni |
Stan na 16 listopada 2026 r. - liczby aktualizują się wraz z kolejnymi wyrokami.
Masz podobną umowę?
Czy kredyt frankowy Raiffeisen Bank Polska z 2006 r. można unieważnić?
Tak. W omawianej sprawie Sąd Rejonowy w Lesznie zasądził od banku na rzecz kredytobiorczyni kwotę 20.000 CHF z odsetkami ustawowymi za opóźnienie w sprawie kredytu frankowego zawartego w 2006 r. z Raiffeisen Bankiem Polska. To kolejny wyrok potwierdzający, że umowy Raiffeisen Banku Polska z tego okresu zawierały postanowienia niedozwolone, skutkujące nieważnością umowy.
Pamiętaj jednak, że artykuł dotyczy jednej, konkretnej sprawy. Nie jest poradą prawną ani gwarancją uzyskania takiego samego rozstrzygnięcia w innej sprawie. O wyniku każdej sprawy decydują: treść konkretnej umowy oraz okoliczności jej zawarcia. Każda sprawa wymaga indywidualnej oceny.
W tym artykule
Bezpłatna analiza kredytów powiązanych z walutami obcymi
Masz kredyt w Raiffeisen Banku Polska?
Sprawdź, czy Twoją umowę można unieważnić.
Tylko 2 kroki - zajmie to około minuty. Później opcjonalnie możesz dodać szczegóły lub załączyć umowę.
Analiza przygotowana przez adwokata w ciągu 24 godzin.
Bezpłatnie i bez żadnych zobowiązań.