Sąd Okręgowy w Legnicy - wyrok w sprawie I C 981/25
Nieważna umowa euro Banku BPH z 2010 r. - wygrywamy w Sądzie Okręgowym w Legnicy!
- Sygnatura
- I C 981/25
- Sędzia
- Adam Mika
- Pozwany bank
- Bank BPH
- Bank na umowie
- Bank BPH
- Rok umowy
- 2010
- Data pozwu
- 5 listopada 2025
- Data wyroku
- 12 marca 2026
- Liczba rozpraw
- 1
- Wartość przedmiotu sporu
- 251.682 zł
- Żądanie
- ustalenie
- Rozstrzygnięcie
- wygrana kredytobiorców
Opublikowano 15 marca 2026 r., zaktualizowano 27 września 2026 r.
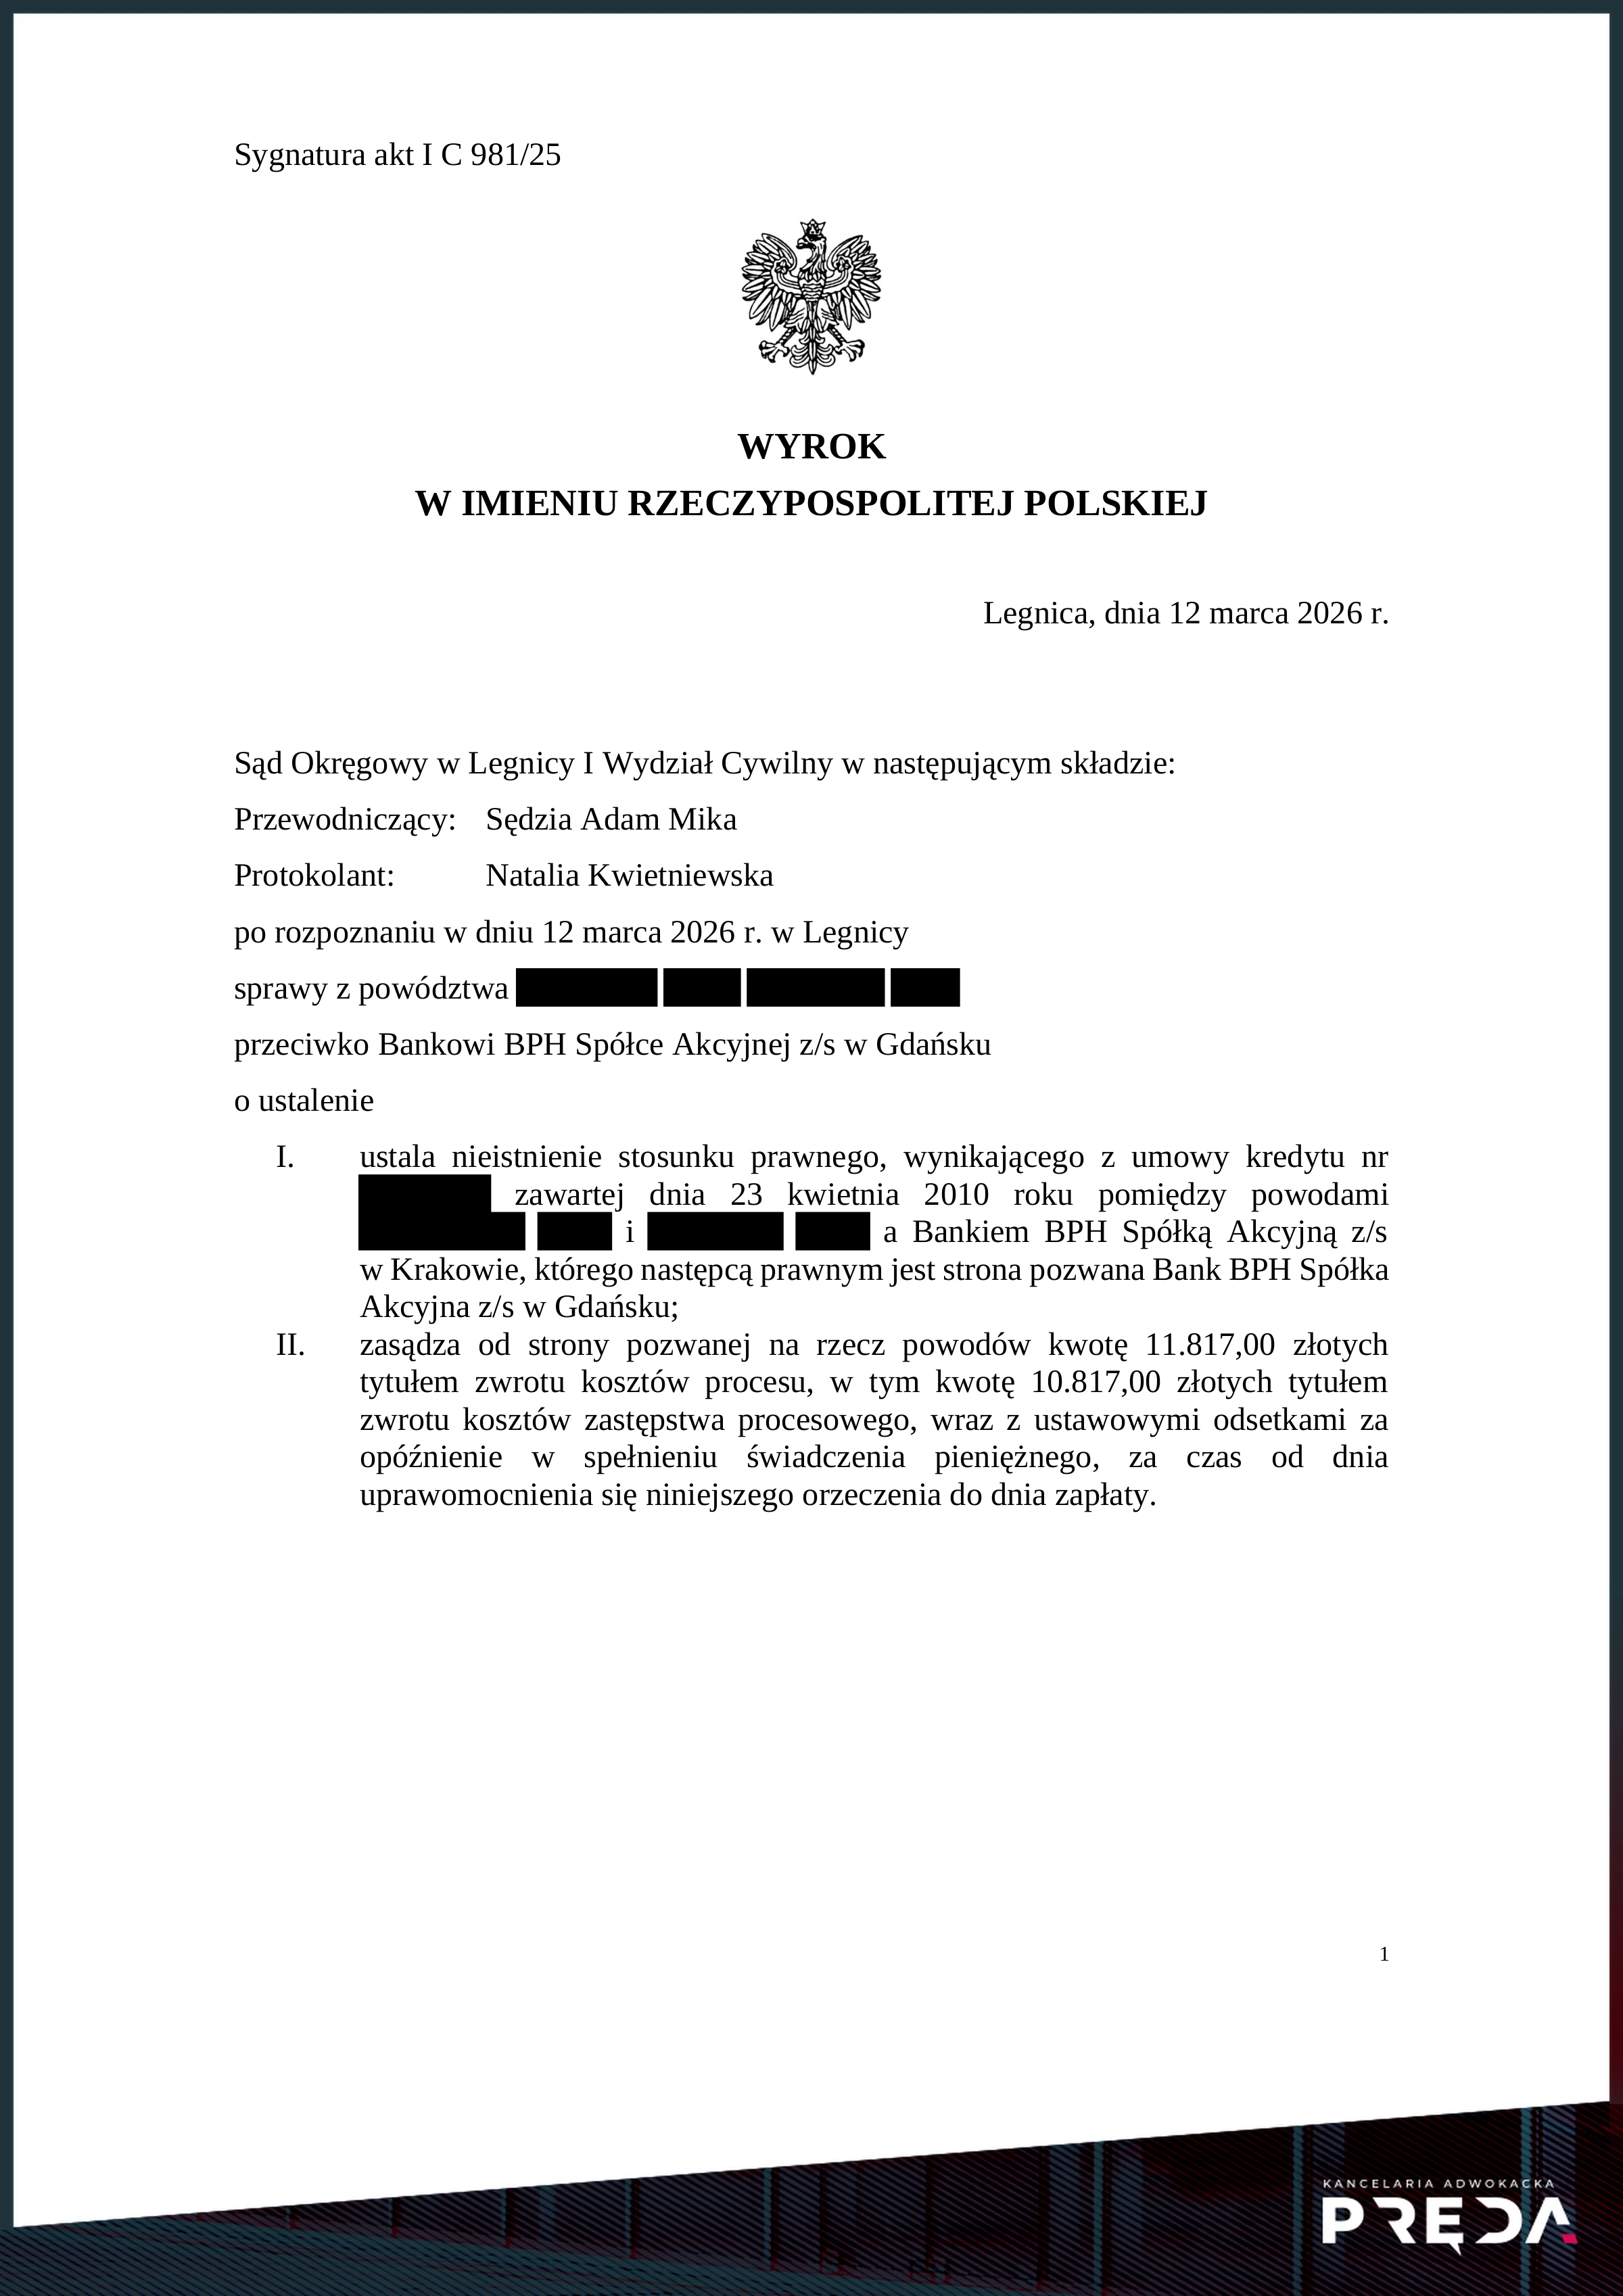
Wyrok Sądu Okręgowego w Legnicy z 12.03.2026 r.
Sąd Okręgowy w Legnicy, wyrokiem z dnia 12 marca 2026 r.:
ustalił nieistnienie stosunku prawnego, wynikającego z umowy kredytu zawartej w 2010 r. pomiędzy powodami a Bankiem BPH Spółką Akcyjną z/s w Krakowie, którego następcą prawnym jest strona pozwana Bank BPH Spółka Akcyjna z/s w Gdańsku;
zasądził od strony pozwanej na rzecz powodów kwotę 11.817 złotych tytułem zwrotu kosztów procesu, w tym kwotę 10.817 złotych tytułem zwrotu kosztów zastępstwa procesowego, wraz z ustawowymi odsetkami za opóźnienie w spełnieniu świadczenia pieniężnego, za czas od dnia uprawomocnienia się niniejszego orzeczenia do dnia zapłaty.
Bezpłatna analiza
Masz kredyt w euro w Banku BPH?
Sprawdź, czy Twoją umowę można unieważnić.
Analiza przygotowana przez adwokata w ciągu 24 godzin.
Bezpłatnie i bez żadnych zobowiązań.
Twoje dane chronione są tajemnicą adwokacką i RODO.
Co dokładnie orzekł Sąd Okręgowy w Legnicy w sprawie I C 981/25?
Spór dotyczył powiązania kredytu z kursem euro i zakresu informacji o ryzyku
Sprawa dotyczyła umowy kredytu indeksowanego kursem euro, zawartej w 2010 r. z Bankiem BPH. Kredytobiorcy otrzymali od banku kapitał kredytu w kwocie 242.595,45 zł. Według stanu na 7 sierpnia 2025 r. kredytobiorcy spłacili 65.674,47 zł oraz 52.102,67 euro, a saldo kapitału wynosiło 44.591 euro.
W pozwie zakwestionowane zostały: § 1 ust. 1, § 2 ust. 3, § 6 ust. 1, § 7 ust. 2, § 10 ust. 2 lit. b, § 10 ust. 6, § 13 ust. 2, § 13 ust. 9 lit. a i c, § 14 ust. 3 oraz § 17 umowy. Kredytobiorcy zarzucali przede wszystkim, że postanowienia wprowadzające powiązanie kredytu z kursem euro obciążyły ich nieograniczonym ryzykiem kursowym bez rzetelnej informacji o jego skali. Kwestionowali także klauzule przeliczeniowe, oparte na kursach ustalanych przez bank.
Bank twierdził, że obowiązek informacyjny wypełnił prawidłowo i działał zgodnie z Rekomendacją S. Bronił samej konstrukcji kredytu powiązanego z walutą jako dopuszczalnej prawnie i wskazywał, że kredyt miał charakter walutowy. Z ostrożności podnosił, że umowa może obowiązywać dalej po wyeliminowaniu klauzuli kursowej, przy zastosowaniu kursu średniego NBP. Powoływał się przy tym na odesłanie do kursu średniego NBP zawarte w samej umowie.
Bank powoływał się również na wykształcenie i doświadczenie zawodowe kredytobiorców, wywodząc z nich ich świadomość ryzyka kursowego.
O nieważności umowy przesądziło nieograniczone ryzyko kursowe i zaniedbanie obowiązku informacyjnego
Sąd podzielił argumentację kredytobiorców opartą na zaniedbaniu przez bank obowiązku informacyjnego. W ocenie sądu kredytobiorcom nie przedstawiono pełnej skali ryzyka związanego z zawarciem umowy powiązanej z walutą obcą. Ich świadomość tego ryzyka nie była pełna.
Sąd wskazał, że sposób ustalania kursu euro nie ma tu znaczenia rozstrzygającego. Ryzyko obciążające konsumentów pozostaje nieograniczone. Kurs waluty może spadać tylko w ograniczonym zakresie, natomiast jego wzrost praktycznie nie ma granic. Z tego powodu argument banku odwołujący się do odesłania do kursu średniego NBP nie zmienił oceny umowy.
Sąd uznał też za nieistotne, czy ryzyko kursowe zdążyło się już zrealizować i w jakiej skali. Znaczenie miało samo rozłożenie ryzyka między strony. Ryzyko obciążające konsumentów było nieporównywalnie większe niż ryzyko po stronie przedsiębiorcy.
W ocenie sądu umowa nie zabezpieczała w dostateczny sposób interesów konsumentów i nie równoważyła interesów obu stron. Doszło do zachwiania równowagi kontraktowej na korzyść banku. Dlatego sąd uznał umowę za nieważną. Konsekwencją uwzględnienia żądania ustalenia było obciążenie banku kosztami procesu.
Nieograniczone ryzyko kursowe i kursy z tabeli banku - sąd uznał oba mechanizmy za niedozwolone i stwierdził nieważność umowy
Po ogłoszeniu wyroku Sąd Okręgowy w Legnicy sporządził pisemne uzasadnienie rozstrzygnięcia w sprawie o sygn. I C 981/25. Poniżej omawiamy motywy, którymi kierował się sąd, ustalając nieistnienie stosunku prawnego wynikającego z umowy kredytu indeksowanego do euro, zawartej w 2010 r. z Bankiem BPH.
Sąd ustalił, że kredytobiorcy wystąpili o kredyt na cele mieszkaniowe - sfinansowanie budowy domu oraz spłatę wcześniejszego zobowiązania - w złotych, indeksowany kursem euro, z okresem spłaty rozłożonym na trzydzieści lat. Przy wyborze oferty korzystali z pomocy pośrednika, który przedstawił im warianty złotowe i powiązane z walutą obcą, wskazując ten drugi jako korzystniejszy z uwagi na niższą ratę. Kredytobiorcy oczekiwali środków w złotych i nie mieli wiedzy o roli, jaką w umowie odgrywa waluta obca. Zostali poinformowani, że kursy mogą się zmieniać, byli jednak zapewniani o stabilności euro, a przedstawiona symulacja nie obrazowała realnej skali zagrożenia. Nie wiedzieli, w jaki sposób bank tworzy tabelę kursową.
Umowa stanowiła gotowy wzorzec, którego postanowienia nie podlegały negocjacjom - kredytobiorcy mogli ją wyłącznie podpisać albo zrezygnować z kredytu. Przy zawieraniu umowy podpisali oświadczenia o zapoznaniu się z ryzykiem kursowym i zmiennej stopy procentowej. Kredyt wypłacono w transzach w złotych, przeliczonych na euro po kursie kupna banku. Umowa przewidywała spłatę rat w złotych po kursie sprzedaży z tabeli banku. Z danych o spłatach wynika jednak, że kredytobiorcy dokonywali płatności zarówno w złotych, jak i bezpośrednio w euro. W chwili zawarcia umowy kredytobiorcy nie prowadzili działalności gospodarczej, a nieruchomość służy im do dziś wyłącznie celom mieszkaniowym. Sąd oparł ustalenia na dokumentach oraz na uznanych za wiarygodne zeznaniach kredytobiorców, pominął natomiast dowód z zeznań świadków zgłoszonych przez bank - osoby te nie uczestniczyły bezpośrednio w zawieraniu umowy, która została podpisana u pośrednika. Pisma instytucji i organizacji branżowych sąd potraktował jako argumentację prawną, a nie dowód faktów.
Za niedozwolone sąd uznał zarówno klauzule przeliczeniowe, jak i klauzulę ryzyka kursowego. Klauzule przeliczeniowe - w tym postanowienia o przeliczeniu wypłaty po kursie kupna i spłaty po kursie sprzedaży oraz postanowienie definiujące tabelę kursową - odsyłały do kursów ustalanych przez bank „zgodnie z zasadami ustalania kursów walut w banku”, bez wskazania obiektywnych i weryfikowalnych kryteriów. Bank mógł więc dwukrotnie wpływać na wysokość świadczeń: przy wypłacie i przy każdej racie. Sąd podkreślił, że bez znaczenia jest to, jak bank faktycznie korzystał z tego uprawnienia i czy kursy odbiegały od rynkowych - istotna jest sama możliwość jednostronnego kształtowania zobowiązania. Brak określenia wysokości świadczenia kredytobiorców przesądził przy tym o sprzeczności umowy z art. 3531 k.c. i art. 69 Prawa bankowego, a postanowienia te sąd ocenił jako sprzeczne z dobrymi obyczajami i rażąco naruszające interesy konsumentów w rozumieniu art. 3851 § 1 k.c., z oceną dokonywaną według stanu z chwili zawarcia umowy (art. 3852 k.c.).
Jednocześnie sąd uznał, że konstrukcja umowy przerzuciła na kredytobiorców całe ryzyko kursowe, którego skala przy zobowiązaniu długoterminowym jest szczególnie duża. Ryzyko to nie obciążało stron w równym stopniu: bank, dysponujący profesjonalnym zapleczem analitycznym, był w stanie ocenić realne tendencje kursowe, czego nie można wymagać od konsumenta. Bank twierdził, że obowiązek informacyjny wypełnił rzetelnie przed zawarciem umowy; sąd tego stanowiska nie podzielił, wskazując, że nie wystarczy zamieszczenie wzmianki o ryzyku w dokumencie i odebranie podpisanego oświadczenia. Informacja powinna była unaocznić kredytobiorcom, że efektem umowy może być obowiązek zwrotu kwoty wielokrotnie wyższej od otrzymanej mimo regularnych spłat, a dowodu przekazania takiej informacji w sprawie zabrakło. Sąd odwołał się tu do wyroku Sądu Najwyższego z 27 listopada 2019 r., II CSK 483/18.
Sąd nie podzielił stanowiska banku, że kredyt miał charakter walutowy - kredyt wypłacono w złotych, a jego powiązanie z euro wynikało z zakwestionowanych postanowień indeksacyjnych. Odrzucił też argumentację zmierzającą do utrzymania umowy w mocy. Nie jest dopuszczalne usunięcie samego odesłania do tabel banku z pozostawieniem odniesienia do kursu średniego NBP - prowadziłoby to do zmiany istoty warunku i zniweczenia odstraszającego celu dyrektywy 93/13 (wyroki TSUE C-70/17 i C-179/17 oraz C-19/20). Wykluczone jest również uzupełnienie luki kursem średnim NBP na podstawie art. 358 § 2 k.c. czy zwyczaju z art. 56 k.c., a art. 3851 § 2 k.c. wyłącza stosowanie art. 58 § 3 k.c. (wyroki SN: II CSK 483/18, II CSKP 459/22, II CSKP 975/22, II CSKP 550/22). Ustawa antyspreadowa z 2011 r. dała jedynie możliwość spłaty bezpośrednio w walucie, nie usuwając skutków abuzywności. Po wyeliminowaniu mechanizmu indeksacji nie sposób ustalić kwoty zobowiązania, znika też ryzyko kursowe stanowiące element głównego przedmiotu umowy, co zgodnie z wyrokiem TSUE C-260/18 przemawia za tym, że umowa nie może dalej obowiązywać. Kredytobiorcy, pouczeni o skutkach nieważności, podtrzymali żądanie.
Sąd potwierdził wreszcie interes prawny w żądaniu ustalenia na podstawie art. 189 k.p.c. - wyrok zasądzający dotyczyłby wyłącznie rat już zapłaconych, natomiast dopiero ustalenie nieistnienia stosunku prawnego usuwa niepewność co do dalszych obowiązków stron i zabezpieczeń umowy na przyszłość. Koszty procesu obciążyły w całości bank jako stronę przegrywającą.
Postępowanie przed Sądem Okręgowym w Legnicy zakończyło się po jednej rozprawie
Od wniesienia pozwu do wydania wyroku minęło 127 dni. Sprawę zakończyła jedna rozprawa, a wyrok został ogłoszony na rozprawie wraz z ustnymi motywami rozstrzygnięcia.
Sąd pominął dowód z zeznań świadków zgłoszonych przez bank. Wniosek banku nie zatrzymał postępowania.
-
Pozew przeciwko bankowi
-
Rozprawa
-
Wyrok sądu I instancji
Sąd Okręgowy w Legnicy
Korzyść kredytobiorców z unieważnienia umowy to 328.938 zł
- Bank wypłacił
- 242.595 zł
- Kredytobiorcy spłacili
- 65.674 zł i 52.102,67 EUR
- 52.102,67 EUR po przeliczeniu
- 222.108 zł
- Saldo pozostałe do spłaty
- 44.591,00 EUR
- Anulowane raty do 2040 r. (176 rat)
- + 283.751 zł
- Zwrot od banku z rozliczenia kapitału
- + 45.187 zł
- Korzyść
- 328.938 zł
zawarcie umowy 2026 - wyrok
koniec płacenia rat 2040
anulowane raty - 14 lat
Statystyki
Ta sprawa na tle bazy kancelarii
| Sprawy kancelarii dotyczące umów Banku BPH | 25 wyroków (ten był 19.) |
| Od pozwu do wyroku minęło | 127 dni |
| Mediana czasu w tym sądzie | 281 dni (z 158 spraw kancelarii) |
Stan na 8 listopada 2026 r. - liczby aktualizują się wraz z kolejnymi wyrokami.
Masz podobną umowę?
Czy kredyt w euro Banku BPH z 2010 r. można unieważnić?
Tak. W omawianej sprawie Sąd Okręgowy w Legnicy ustalił nieistnienie stosunku prawnego wynikającego z umowy kredytu zawartej w 2010 r. z Bankiem BPH. To kolejny wyrok potwierdzający, że umowy Banku BPH z tego okresu zawierały postanowienia niedozwolone, skutkujące nieważnością umowy.
Pamiętaj jednak, że artykuł dotyczy jednej, konkretnej sprawy. Nie jest poradą prawną ani gwarancją uzyskania takiego samego rozstrzygnięcia w innej sprawie. O wyniku każdej sprawy decydują: treść konkretnej umowy oraz okoliczności jej zawarcia. Każda sprawa wymaga indywidualnej oceny.
W tym artykule
Bezpłatna analiza kredytów powiązanych z walutami obcymi
Masz kredyt w euro w Banku BPH?
Sprawdź, czy Twoją umowę można unieważnić.
Tylko 2 kroki - zajmie to około minuty. Później opcjonalnie możesz dodać szczegóły lub załączyć umowę.
Analiza przygotowana przez adwokata w ciągu 24 godzin.
Bezpłatnie i bez żadnych zobowiązań.