Sąd Okręgowy w Zielonej Górze - wyrok w sprawie I C 1135/24
Nieważny kredyt CHF Santander Consumer Banku z 2006 r. - wygrywamy w Sądzie Okręgowym w Zielonej Górze!
- Sygnatura
- I C 1135/24
- Sędzia
- Agnieszka Borodziuk
- Pozwany bank
- Santander Consumer Bank
- Bank na umowie
- Santander Consumer Bank
- Rok umowy
- 2006
- Data pozwu
- 27 września 2024
- Data wyroku
- 9 lipca 2026
- Liczba rozpraw
- 1
- Wartość przedmiotu sporu
- 174.516 zł
- Żądanie
- ustalenie
- Rozstrzygnięcie
- wygrana kredytobiorców
Wyrok Sądu Okręgowego w Zielonej Górze z 9.07.2026 r.
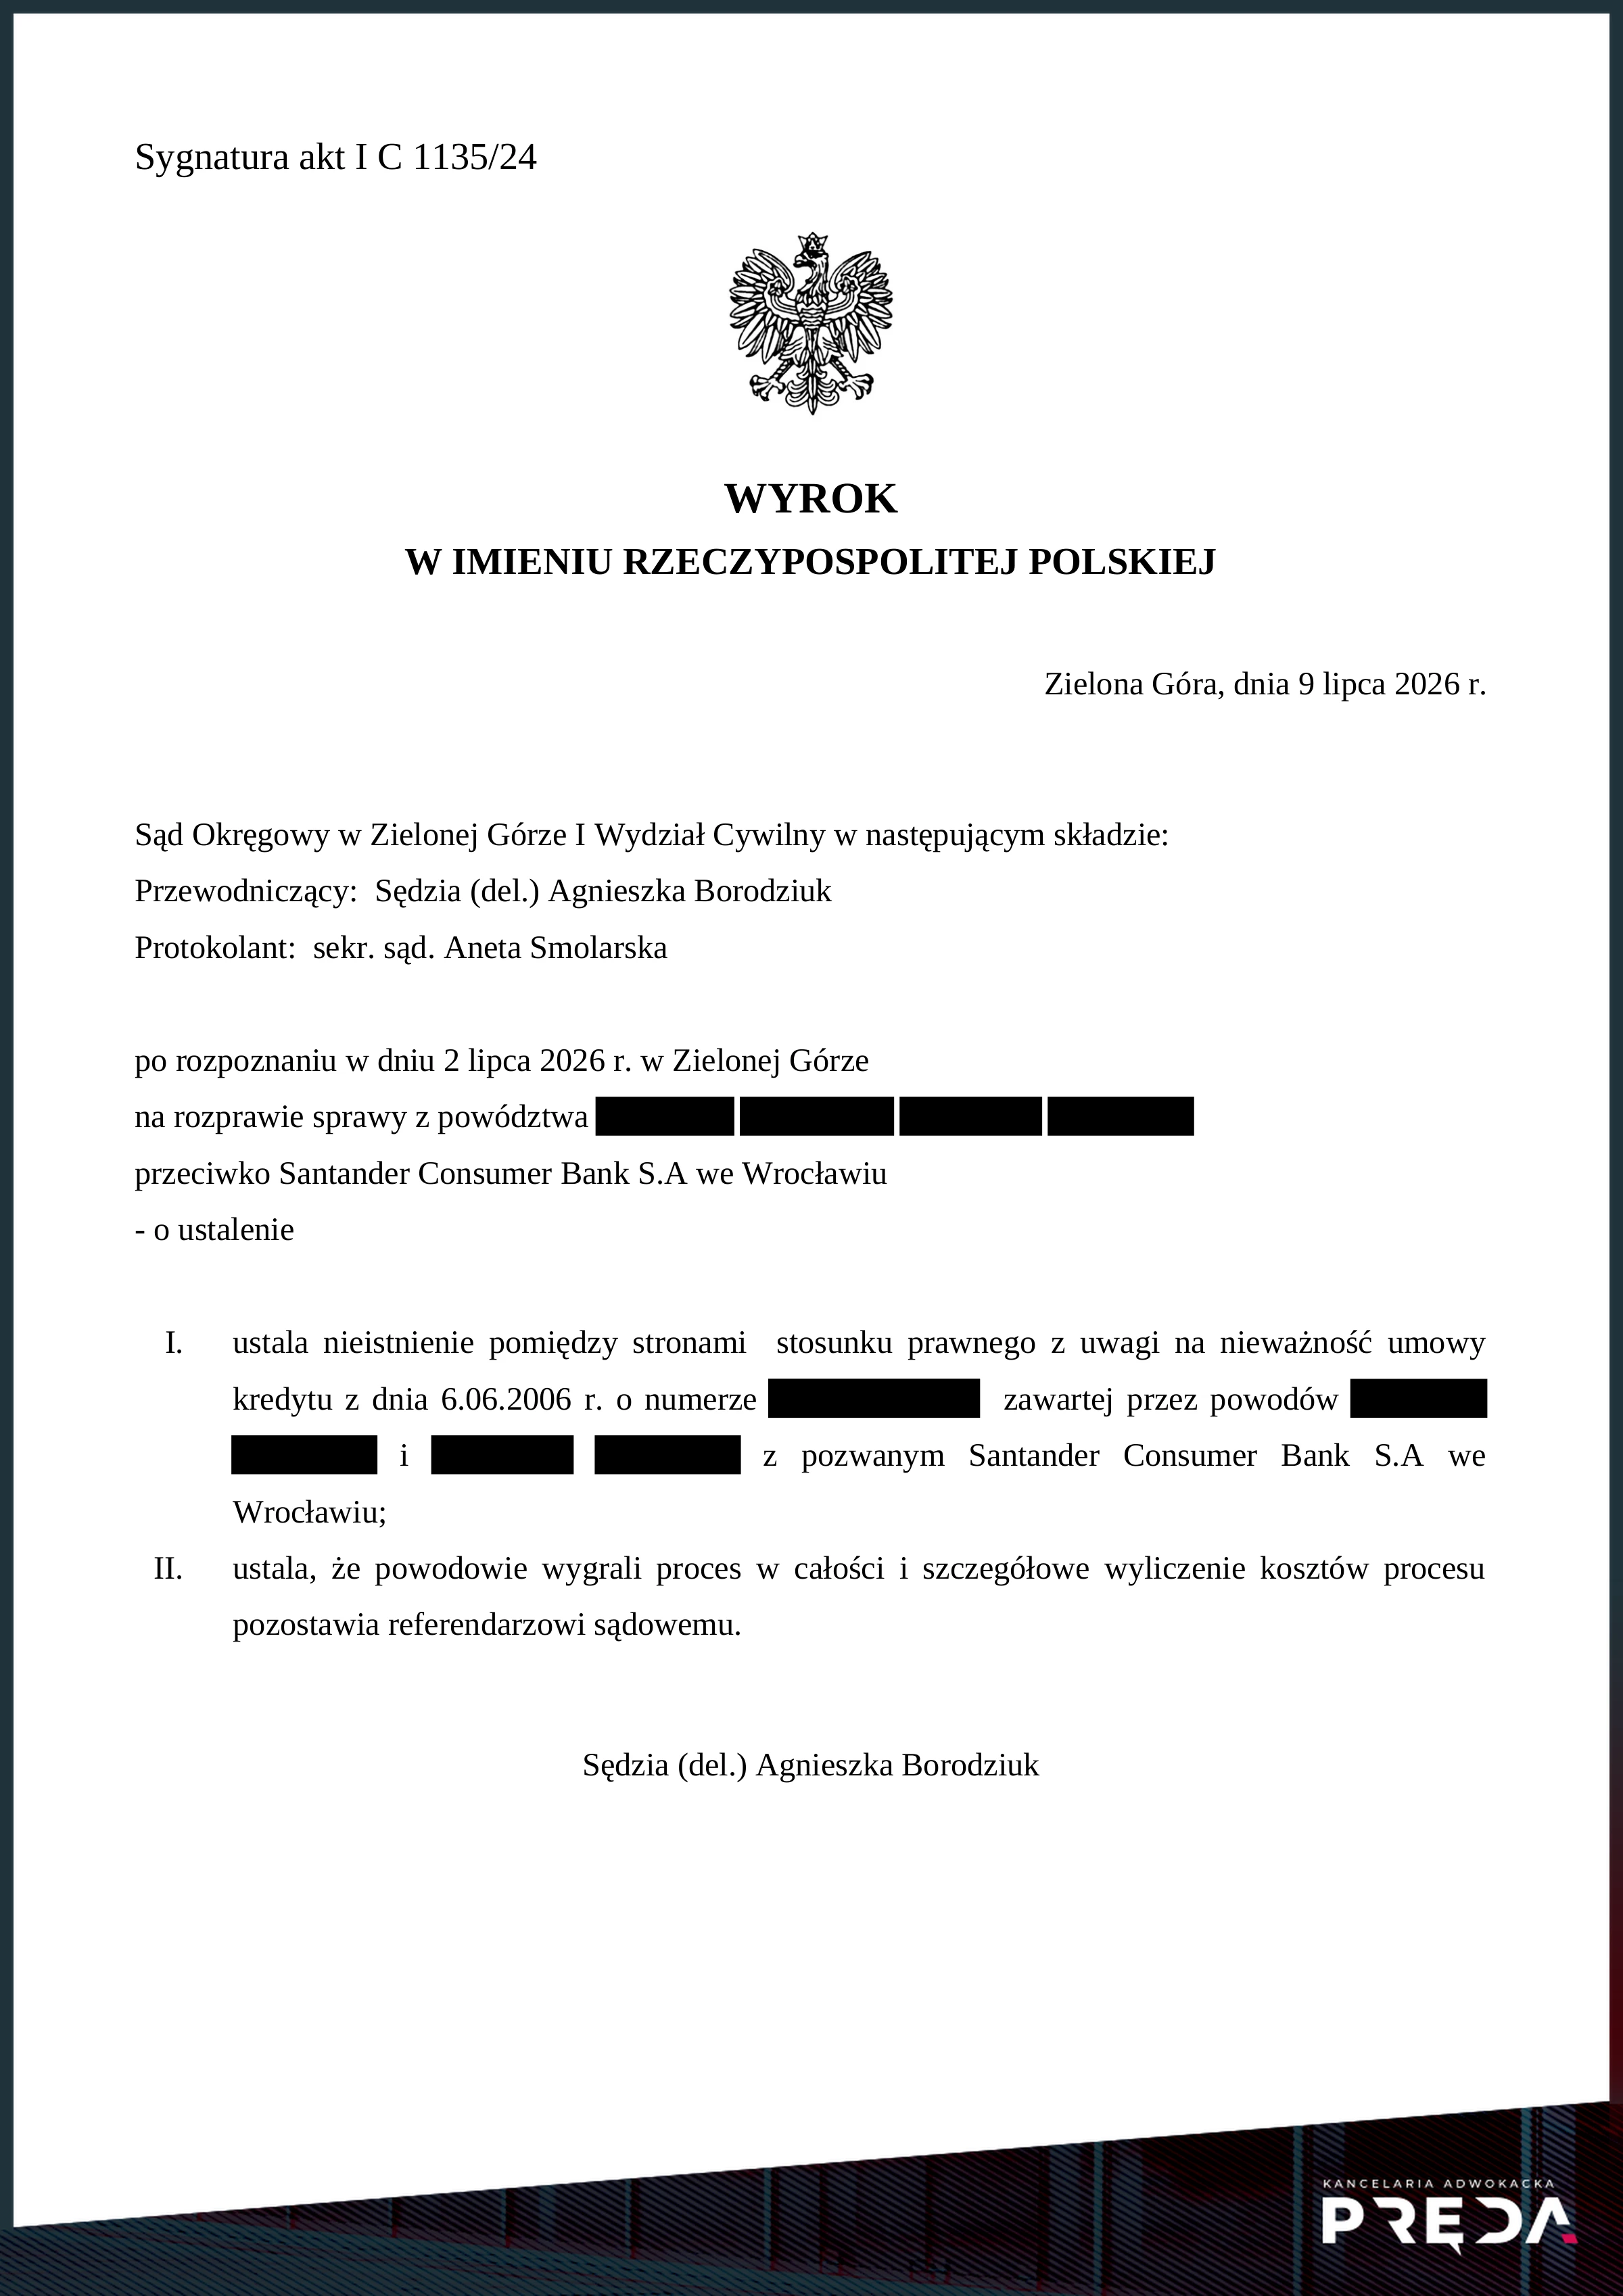
Sąd Okręgowy w Zielonej Górze, wyrokiem z dnia 9 lipca 2026 r.:
ustalił nieistnienie pomiędzy stronami stosunku prawnego wynikającego z umowy kredytu hipotecznego zawartej w 2006 r. z uwagi na nieważność tej umowy;
kosztami postępowania obciążył w całości bank.
Bezpłatna analiza
Masz kredyt w Santander Consumer Banku?
Sprawdź, czy Twoją umowę można unieważnić.
Analiza przygotowana przez adwokata w ciągu 24 godzin.
Bezpłatnie i bez żadnych zobowiązań.
Twoje dane chronione są tajemnicą adwokacką i RODO.
Co dokładnie orzekł Sąd Okręgowy w Zielonej Górze w sprawie I C 1135/24?
Bank bronił konstrukcji kredytu i domagał się utrzymania umowy w mocy
Spór dotyczył umowy kredytu hipotecznego indeksowanego kursem CHF, zawartej w 2006 r. z Santander Consumer Bankiem. Kredytobiorcy zakwestionowali postanowienia § 2 ust. 1 i ust. 2, § 3 ust. 2 oraz § 5 ust. 3-5. Jako podstawę roszczenia wskazali abuzywność klauzuli ryzyka kursowego, a także abuzywność klauzul przeliczeniowych.
Bank twierdził, że sama konstrukcja kredytu powiązanego z kursem waluty obcej była prawnie dopuszczalna. Podnosił, że przed zawarciem umowy rzetelnie poinformował kredytobiorców o ryzyku kursowym, a kursów nie ustalał dowolnie. Wskazywał również, że ryzyko kursowe obciążało także bank.
Bank kwestionował ponadto interes prawny kredytobiorców w żądaniu ustalenia i zarzucał im nadużycie prawa podmiotowego. Twierdził też, że umowa mogła obowiązywać nawet bez zakwestionowanych postanowień.
Brak rzetelnej informacji o nieograniczonym ryzyku kursowym przesądził o nieważności umowy
Po ogłoszeniu wyroku Sąd Okręgowy w Zielonej Górze sporządził pisemne uzasadnienie. Poniżej omawiamy motywy rozstrzygnięcia, które potwierdzają linię argumentacji przedstawioną w pozwie.
Sąd ustalił, że w 2006 r. kredytobiorcy poszukiwali finansowania budowy domu na własne cele mieszkaniowe. Byli zainteresowani kredytem w złotych, jednak w placówce banku przedstawiono im od razu ofertę kredytu powiązanego z CHF jako rzekomo najkorzystniejszą, z zapewnieniem o stabilności szwajcarskiej waluty i jedynie niewielkich wahaniach kursu. Kredytobiorcom nie wyjaśniono istoty indeksacji ani roli waluty obcej w umowie, nie przedstawiono im symulacji obrazujących wpływ wzrostu kursu na ratę i saldo, nie pokazano danych historycznych z dłuższego okresu ani nie zaproponowano żadnego zabezpieczenia przed silnym wzrostem kursu. Nie poinformowano ich również o stosowaniu dwóch różnych kursów oraz o sposobie ich ustalania.
Umowę zawarto w 2006 r.; kwota kredytu została wyrażona w złotych i nominowana do CHF. Wzorzec umowy przygotował bank, a jego treść nie podlegała negocjacjom i została przedstawiona bezpośrednio przed podpisaniem. Kredytobiorcy pozostawali wówczas we wspólności majątkowej i nie prowadzili działalności gospodarczej - sąd potwierdził ich status konsumentów. Kredyt wypłacono w transzach w złotych i był spłacany w złotych; nieruchomość do dziś służy celom mieszkaniowym. W 2024 r. kredytobiorcy skierowali do banku reklamację z wezwaniem do zapłaty, której bank nie uwzględnił.
Sąd w pierwszej kolejności uznał za niedozwoloną klauzulę ryzyka kursowego. Wskazał, że dotyczy ona świadczenia głównego, lecz nie została sformułowana jednoznacznie, a bank nie wypełnił obowiązku informacyjnego: nie uprzedził kredytobiorców, że ryzyko kursowe jest nieograniczone i w całości spoczywa na nich, nie przedstawił symulacji wzrostu raty i salda ani analizy kursu w okresie porównywalnym z okresem kredytowania. Zapewnienia o stabilności franka sąd ocenił jako umniejszenie skali ryzyka i dezinformację. Podkreślił, że standardowe oświadczenia o świadomości ryzyka nie zastępują rzetelnej informacji, a powoływanie się na Rekomendację S nie zwalnia banku z odpowiedzialności - tym bardziej, że umowę zawarto przed upływem terminu wyznaczonego bankom na jej wdrożenie. Obciążenie konsumentów nielimitowanym ryzykiem bez ich realnej świadomości sąd uznał za sprzeczne z dobrymi obyczajami i rażąco naruszające ich interesy.
Za niedozwolone sąd uznał również klauzule przeliczeniowe. Bank stosował przy wypłacie kurs kupna ustalany dowolnie, który nie miał oparcia w obiektywnych, weryfikowalnych kryteriach. To na jego podstawie ustalono saldo i wysokość rat, o których kredytobiorcy dowiedzieli się dopiero z harmonogramu. Późniejsze odniesienie do kursu NBP przy spłacie rat w złotych polskich sąd potraktował jako czynność techniczną, która nie usuwa dowolności na etapie ustalania zobowiązania. Sąd nie podzielił argumentu banku, że kursy miały charakter rynkowy lub były ograniczone działaniami nadzoru - były to czynniki niezależne od kredytobiorców i nieopisane w umowie jako granice swobody banku. Bez znaczenia pozostawało też, w jaki sposób bank faktycznie korzystał z tej swobody.
Sąd uznał, że umowa nie może obowiązywać bez zakwestionowanych postanowień. Nie ma przepisu dyspozytywnego pozwalającego uzupełnić lukę. Sąd wykluczył sięgnięcie do art. 69 ust. 3 Prawa bankowego, art. 65 k.c., art. 358 § 2 k.c., prawa wekslowego, zwyczaju i zasad współżycia społecznego, a także zastąpienie stawki LIBOR stawką WIBOR. Wskazał również, że ustawa antyspreadowa z 2011 r. nie usuwa abuzywności ocenianej na dzień zawarcia umowy. Za bezzasadny uznał zarzut braku interesu prawnego: tylko wyrok ustalający usuwa niepewność co do przyszłych rat i umożliwia uwolnienie się od hipoteki. Odrzucił też zarzut nadużycia prawa podmiotowego, wskazując, że kredytobiorcy jedynie realizują swoje uprawnienia, a na nadużycie nie może powoływać się przedsiębiorca, który sam zastrzegł we wzorcu nieuczciwe postanowienia. Sama konstrukcja kredytu indeksowanego została przy tym uznana za dopuszczalną - o wyniku sprawy przesądziła treść konkretnych postanowień.
Dowody z dokumentów sąd uznał za wiarygodne, a zeznania kredytobiorców za spontaniczne, logiczne i spójne. Wniosek banku o przesłuchanie świadka został pominięty na podstawie art. 2352 § 1 pkt 5 k.p.c. wobec niemożności doręczenia wezwania i konieczności przeciwdziałania przewlekłości postępowania.
Sprawa zakończyła się po jednej rozprawie
Od wniesienia pozwu do wydania wyroku upłynęło 650 dni. Sąd rozpoznał sprawę na jednej rozprawie, a ogłoszenie wyroku odroczył po jej zamknięciu.
-
Pozew przeciwko bankowi
-
Rozprawa
-
Wyrok sądu I instancji
Sąd Okręgowy w Zielonej Górze
Korzyść kredytobiorców z unieważnienia umowy to 182.671 zł
- Bank wypłacił
- 167.640 zł
- Kredytobiorcy spłacili
- 237.881 zł
- Saldo pozostałe do spłaty
- 23.222,06 CHF
- Anulowane raty do 2030 r. (75 rat)
- + 112.430 zł
- Zwrot od banku z rozliczenia kapitału
- + 70.241 zł
- Korzyść
- 182.671 zł
zawarcie umowy 2026 - wyrok
koniec płacenia rat 2030
anulowane raty - 4 lata
Statystyki
Ta sprawa na tle bazy kancelarii
| Sprawy kancelarii dotyczące umów Santander Consumer Banku | 8 wyroków (ten był 8.) |
| Od pozwu do wyroku minęło | 650 dni |
| Mediana czasu w tym sądzie | 499 dni (z 31 spraw kancelarii) |
Stan na 5 listopada 2026 r. - liczby aktualizują się wraz z kolejnymi wyrokami.
Masz podobną umowę?
Czy kredyt frankowy Santander Consumer Banku z 2006 r. można unieważnić?
Tak. W omawianej sprawie Sąd Okręgowy w Zielonej Górze ustalił nieistnienie stosunku prawnego wynikającego z umowy kredytu hipotecznego zawartej w 2006 r., z uwagi na nieważność tej umowy. To kolejny wyrok potwierdzający, że umowy Santander Consumer Banku z tego okresu zawierały postanowienia niedozwolone, skutkujące nieważnością umowy.
Pamiętaj jednak, że artykuł dotyczy jednej, konkretnej sprawy. Nie jest poradą prawną ani gwarancją uzyskania takiego samego rozstrzygnięcia w innej sprawie. O wyniku każdej sprawy decydują: treść konkretnej umowy oraz okoliczności jej zawarcia. Każda sprawa wymaga indywidualnej oceny.
W tym artykule
Bezpłatna analiza kredytów powiązanych z walutami obcymi
Masz kredyt w Santander Consumer Banku?
Sprawdź, czy Twoją umowę można unieważnić.
Tylko 2 kroki - zajmie to około minuty. Później opcjonalnie możesz dodać szczegóły lub załączyć umowę.
Analiza przygotowana przez adwokata w ciągu 24 godzin.
Bezpłatnie i bez żadnych zobowiązań.